
На конец сентября доля неработающих потребительских кредитов составила 3,56%. В бизнес-кредитовании она ниже, а ипотека сохраняет минимальный показатель, хотя ее проблемный долг растет.
Размер проблемы и ее доля
По пруденциальным данным ЦБА в таблицах 5.4 и 5.6 на бизнес приходится 503,4 млн манатов неработающих кредитов, на потребительский сегмент 371 млн, на ипотеку 41,1 млн. По абсолютной сумме лидирует бизнес.
Но относительно размера портфеля порядок другой: потребительские кредиты имеют долю NPL 3,56%, бизнес 2,73%, ипотека 0,85%. Сравнение одних сумм скрывает разницу в объеме кредитования.
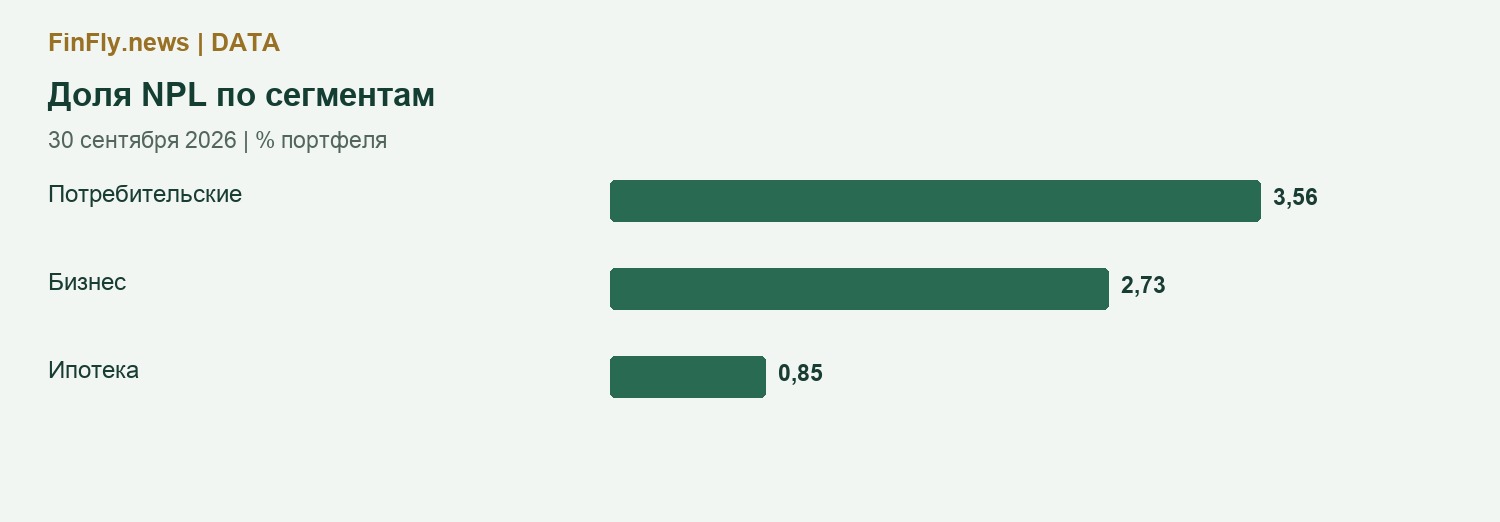
Ипотека идет против месячной тенденции
За сентябрь проблемный бизнес-долг сократился примерно на 14,7 млн манатов, потребительский на 17,8 млн. Ипотечный, напротив, вырос на 1,25 млн. На конец декабря 2025 года он составлял 29,1 млн, теперь на 41% больше.
Низкая доля ипотечных NPL сохраняется на фоне портфеля в 4,84 млрд манатов. Это самый спокойный из трех сегментов по данному показателю, однако направление изменения требует внимания. Низкий уровень риска и его постепенный рост могут существовать одновременно.
| Сегмент | Портфель, млрд AZN | NPL, млн AZN | Доля NPL |
|---|---|---|---|
| Бизнес | 18,44 | 503,4 | 2,73% |
| Потребительские | 10,41 | 371,0 | 3,56% |
| Ипотека | 4,84 | 41,1 | 0,85% |
Что сравнение не показывает
Эти значения описывают банковские портфели, а не вероятность дефолта каждого нового заемщика. Срок кредита, обеспечение, доход клиента и история платежей различаются.
Для банков сентябрьское улучшение обеспечили прежде всего потребительские и бизнес-кредиты. Для ипотеки важен следующий отчет: он покажет, продолжается ли увеличение проблемной суммы или это отдельное месячное колебание.
