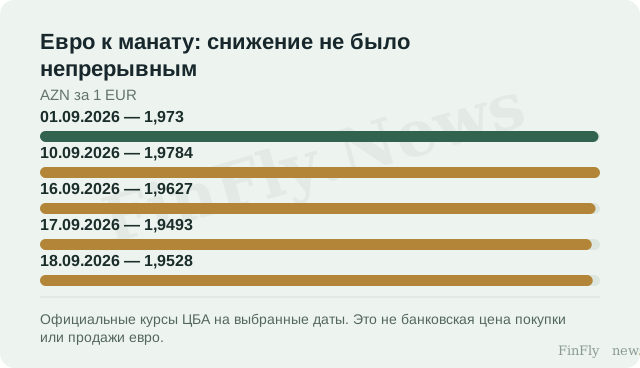
Официальный курс евро к манату, публикуемый ЦБА, снизился с 1,973 AZN на 1 сентября до 1,9528 AZN на 18 сентября. По расчёту FinFly на основе этих официальных значений это минус 1,02% за период. Однако снижение не было непрерывным: 10 сентября курс составлял 1,9784 AZN, то есть был выше стартовой отметки, а 17 сентября опускался до 1,9493 AZN, после чего 18 сентября отскочил до 1,9528 AZN. Курс доллара во всех пяти наблюдениях оставался 1,7 AZN. При неизменном USD/AZN движение EUR/AZN арифметически соответствует движению отношения EUR/USD; само это отношение, полученное делением официальных курсов, — расчётная величина FinFly, а не биржевая котировка.
Что это меняет для импортёра
Для компании, чьи контракты номинированы в евро, снижение курса — это снижение манатовой оценки обязательства. Условный счёт в 10 000 EUR стоил бы 19 730 AZN по курсу 1 сентября и 19 528 AZN по курсу 18 сентября; разница — 202 AZN до издержек. Это условный расчёт FinFly на официальных данных ЦБА, не описание реальной сделки. Экономия возникает только там, где платёж ещё не произведён и где валюта контракта действительно евро. Если контракт номинирован в долларах, а закупка лишь косвенно связана с европейским поставщиком, эффект будет другим и потребует отдельного расчёта.
Механизм здесь условный, а не наблюдаемый: при прочих равных снижение курса уменьшает манатовую себестоимость будущего платежа в евро. Но «прочие равные» — сильное допущение. Курс может развернуться до даты платежа, а сам платёж может быть привязан к другой дате фиксации. Поэтому корректнее говорить о чувствительности себестоимости к курсу на конкретную дату, а не о гарантированной выгоде.
Чего снижение не гарантирует
Оно не гарантирует цену в банке. Официальный курс ЦБА — это не цена покупки или продажи евро для клиента; банковский спред и комиссии могут существенно изменить фактическую стоимость конвертации. Оно также не гарантирует снижения цен в магазине. Розничная цена зависит от валюты контракта, даты закупки, уже оплаченных остатков на складе и торговой наценки. Товар, закупленный по прежнему курсу, не подешевеет автоматически только потому, что официальный курс снизился на 1,02%.
Даже у двух компаний с одинаковыми закупками эффект может различаться. Одна получает выручку в манатах и покупает евро для платежа, другая имеет поступления в евро и оплачивает поставщика из них. Во втором случае часть валютной потребности уже покрыта валютной выручкой. Это общий механизм сопоставления поступлений и обязательств, а не утверждение об операциях определённой компании.
Что это значит для бизнеса
Для импортёра с обязательствами в евро разумно разделить контракты по валюте и дате платежа и оценить, какая доля обязательств ещё не оплачена. Условная экономия в 202 AZN на 10 000 EUR — это порядок величины, а не обещание: на больших объёмах она масштабируется, но пропорционально растёт и чувствительность к развороту курса. Для компании, которая уже оплатила партию, снижение курса не создаёт денежного эффекта — оно лишь меняет оценку будущих закупок. Если же сумма обязательства зафиксирована в манатах, его размер не меняется вслед за котировкой евро сам по себе.
Как проверить тезис
Проверка проста и не требует прогноза. Нужно взять конкретный неоплаченный контракт в евро, зафиксировать дату платежа и сравнить манатовую сумму по официальному курсу на эту дату с суммой по курсу на 1 сентября. Затем добавить фактический банковский спред и комиссию. Так можно отделить изменение справочной оценки от фактического денежного результата. Ни положительная разница на двух датах, ни её размер не гарантируют сохранения выгоды к будущему платежу. Опубликованные курсы позволяют измерить уже произошедшее изменение, но не выбрать без риска лучшую дату покупки валюты.