Центральный банк Азербайджана фиксирует на конец августа 2026 года долю валютных депозитов в общей депозитной базе на уровне 35,54%. Год к году показатель снизился: в августе 2025 года он составлял 38,74%, то есть разница — около 3,2 процентного пункта. Но последний месяц дал противоположный сигнал: к июлю 2026 года доля выросла на 0,82 п.п. с 34,72%. Именно это расхождение направлений, а не сам уровень, определяет, насколько осторожно стоит читать показатель: годовая линия и месячное движение описывают разные горизонты, и ни один из них не отменяет другой автоматически.
Что именно измеряет доля валютных депозитов
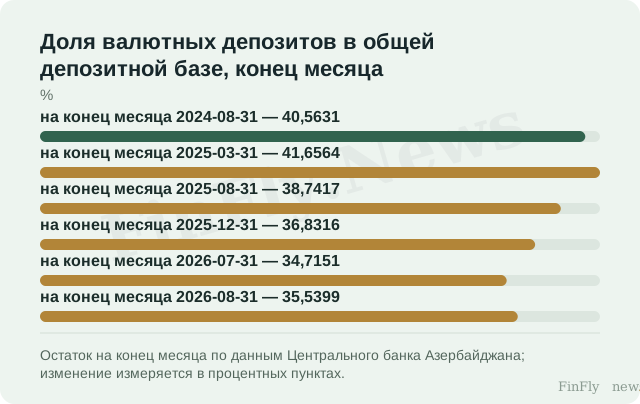
Показатель Центрального банка Азербайджана — это доля валютных депозитов в общей депозитной базе на конец месяца, то есть остаток, а не поток вкладов за период. По методологии МВФ, на которую опирается регулятор, в депозитную базу включены депозиты нерезидентов, центрального правительства, публичных организаций и муниципалитетов. Это шире, чем вклады домохозяйств и компаний, поэтому движение доли отражает и состав базы, а не только выбор вкладчиков. Изменение измеряется в процентных пунктах: годовой сдвиг — минус 3,2 п.п., месячный — плюс 0,82 п.п.
Общая депозитная база за тот же год выросла: на конец августа 2026 года она составила 46 052,98 млн манатов против 41 441,30 млн манатов годом ранее, то есть примерно на 11,1%. Снижение доли валютных депозитов происходило на фоне расширения всей базы, а не её сжатия. При этом доля — не мера доверия к манату и не доказательство смены предпочтений вкладчиков: курсовая переоценка и состав базы в предоставленных данных не разложены, поэтому направление доли нельзя автоматически переводить в поведение вкладчиков.
Где проходит граница для решения о фондировании
Для компании или банка, планирующего фондирование в манатах, годовой тренд снижения доли валютных депозитов сам по себе не определяет объём манатных остатков: в предоставленных источниках есть только доля валютных депозитов и общий объём депозитов, а отдельные объёмы валютных и манатных депозитов отсутствуют, поэтому разложение на компоненты по этим данным невозможно. Промежуточное звено — от доли валютных депозитов к цене и доступности манатного фондирования для конкретного заёмщика — по этим данным не проверено: в источниках нет ни ставок, ни объёмов привлечения в манатах. Августовский рост доли на 0,82 п.п. дополнительно означает, что структуру остатков нельзя экстраполировать по годовой линии.
Доля валютных депозитов — это остаток на конец месяца, а не оборот платежей, не номинальный спрос и не контрактная ценовая волатильность. Сдвиг между денежными агрегатами не является доказательством смены способов расчётов, а изменение доли не равно изменению стоимости кредита. Для решения о бюджете заимствований, ценообразовании или закупках нужен отдельный, привязанный к решению показатель — например, фактические ставки и объёмы привлечения в манатах за тот же месяц; без него одна доля не оправдывает пересмотра плана.
Главное в этих данных — не уровень 35,54%, а расхождение направлений: годовая дедолларизация против августовского роста доли. Пока не разложены курсовые эффекты и состав базы, разумно считать это наблюдением о структуре остатков, а не сигналом о доверии или о смене предпочтений вкладчиков. Следующее сопоставимое наблюдение — доля валютных депозитов на конец сентября 2026 года: продолжение роста после августовского отскока подтвердит разворот, возврат к снижению сохранит годовой тренд.