Годовой рост депозитной базы и её валютная структура в августе 2026 года разошлись по направлению. По данным Центрального банка Азербайджана, совокупные депозиты и вклады в кредитных организациях на конец августа составили 46 052,98 млн манатов — на 11,1% больше, чем на конец августа 2025 года, и на 3,49% больше июльского остатка. При этом доля валютных депозитов за тот же месяц выросла на 0,82 процентного пункта, до 35,54%, тогда как годом ранее она составляла 38,74%. То есть остаток прибавляет, а валютная доля внутри него перестала сокращаться в месячном измерении.
Что именно показывают цифры
Совокупные депозиты — это остаток на конец месяца, рассчитанный по методологии МВФ, а не поток новых вкладов за месяц. В него включены депозиты нерезидентов, органов госуправления, муниципалитетов и общественных организаций, поэтому он шире, чем сбережения домохозяйств. Годовое сопоставление даёт 46 052,98 млн манатов против 41 441,30 млн манатов на конец августа 2025 года, месячное — против 44 501,15 млн манатов на конец июля 2026 года.
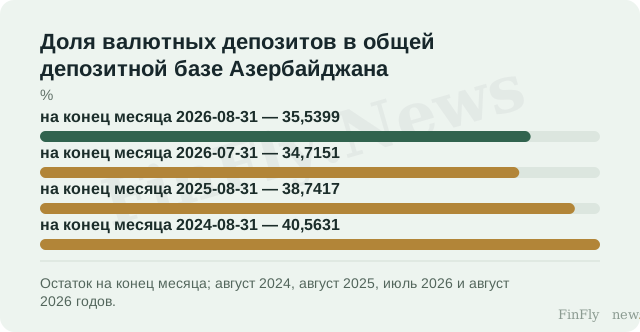
Доля валютных депозитов — отдельный показатель структуры той же базы. На конец августа 2026 года она равнялась 35,54%, на конец июля — 34,72%, на конец августа 2025 года — 38,74%. Годовое снижение на 3,20 п.п. и месячный рост на 0,82 п.п. сосуществуют: длинный тренд и короткое движение указывают в разные стороны, и именно это расхождение, а не сам рост остатка, является содержательным наблюдением.
Почему это важно для банковского фондирования
Для банка, планирующего структуру пассивов, значение имеет не только объём базы, но и то, в какой валюте она номинирована. Если рост валютной доли окажется устойчивым, фондирование будет сильнее смещаться в валютную часть, и тогда стоимость и срочность валютных пассивов станут отдельным предметом переговоров с контрагентами. Если же августовское движение окажется разовым, а годовая тенденция к снижению долларизации сохранится, ориентир для манатных продуктов останется прежним.
Различить эти два случая по одному месяцу нельзя. Остаток на конец месяца может меняться из-за курсовой переоценки, бюджетных и нерезидентских потоков, а не из-за сберегательного поведения. Поэтому депозитная статистика сама по себе не обосновывает пересмотр бюджета заимствований, тарифов или закупочного плана: для такого решения нужны данные о фактических ставках привлечения и о срочности пассивов, которых в этом наблюдении нет. Показатель описывает запас, а не оборот платежей и не контрактную волатильность цен.
Август 2026 года даёт редкое сочетание: депозитная база растёт двузначными темпами в годовом выражении, а валютная доля внутри неё в месячном измерении увеличивается, прерывая годовое снижение. Это не подтверждает ни ослабления доверия к манату, ни его укрепления — наблюдение фиксирует структуру остатка, а не мотив вкладчиков. Практический вывод условен: устойчивость разворота долларизации определит, какой именно набор пассивов банкам придётся пересматривать в первую очередь.