Депозиты населения и компаний растут почти одинаковыми темпами, но деньги работают по-разному. Бизнес держит большую часть средств на текущих счетах, граждане предпочитают срочное размещение. Для банков это два разных источника финансирования.
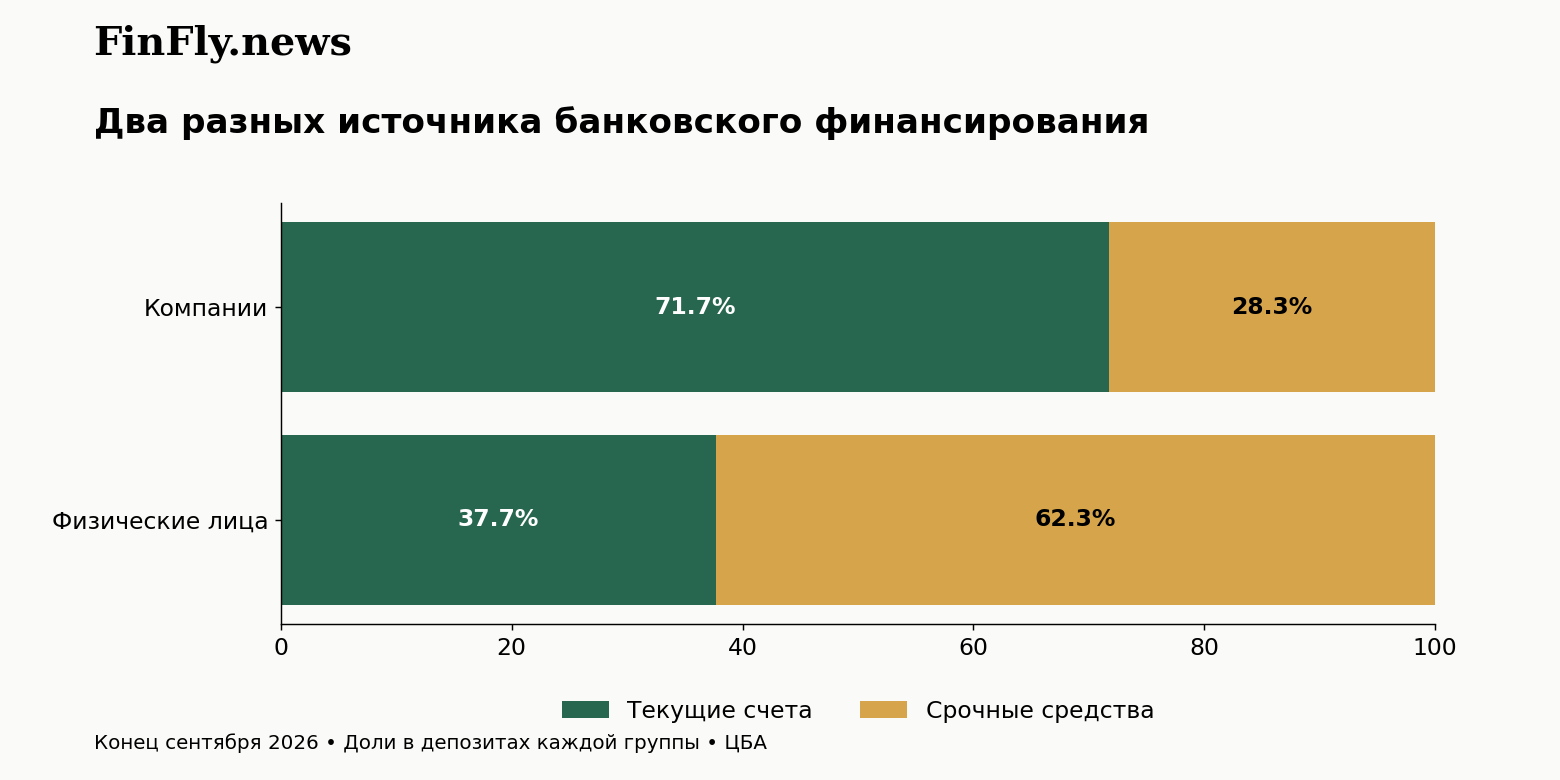
По ноябрьскому обзору ЦБА, на конец сентября текущие счета составляли 71,7% депозитов юридических лиц. У физических лиц их доля была 37,7%. Срочные средства занимали соответственно 28,3% и 62,3%.
Один рынок, две задачи
Компании нужен доступ к деньгам для закупок, зарплат и налогов. Перевести весь остаток на длительный срок означает ограничить оборотный капитал. Поэтому большой корпоративный счет еще не равен долгосрочному ресурсу, которым банк может свободно финансировать многолетний проект.
У домохозяйства другая задача: отделить накопления от повседневных расходов и получить процентный доход. Срочное размещение позволяет заранее знать условия хранения средств, хотя возможность досрочного снятия и потеря процентов зависят от договора.
| На конец сентября 2026 | Компании | Физические лица |
|---|---|---|
| Депозиты, млрд манатов | 23,5 | 18,8 |
| Рост с начала года | 11,9% | 12,3% |
| Текущие счета | 71,7% | 37,7% |
| Срочные средства | 28,3% | 62,3% |
Почему срок важнее общей суммы
Для кредитора принципиально, как долго средства останутся на счете. Текущий остаток может уйти на крупный платеж уже завтра. Срочное размещение дает более определенный горизонт, но за него приходится платить. Разницу между этими ресурсами нельзя свести к сравнению общей суммы вкладов.
Разные сроки активов и обязательств требуют запаса ликвидности. Банк, который выдает длинные кредиты, не может планировать выплаты вкладчикам только на основании того, что депозитный портфель растет. Значение имеют концентрация крупных клиентов, даты погашения и устойчивость ежедневных остатков.
Что это меняет для бизнеса
Рост средств на счетах сам по себе не доказывает, что предприятия отложили инвестиции. Остаток может включать будущие платежи поставщикам, сезонную выручку или деньги на уже утвержденный проект. Чтобы говорить об инвестиционной паузе, нужны данные о движении средств и капитальных расходах.
Для банков вывод практический: расширение кредитования зависит не только от привлеченных миллиардов, но и от их срока и стоимости. Для компаний - разделение платежного резерва и свободного остатка становится частью управления финансами. Именно структура счетов объясняет, почему похожие темпы роста депозитов не делают население и бизнес одинаковыми вкладчиками.