
Месячный результат отличается от накопленного
Банки Азербайджана заработали в сентябре 132,1 млн манатов чистой прибыли против 136,4 млн годом ранее. Снижение на 3,1% рассчитано FinFly по отчету ЦБА о прибылях и убытках банковского сектора: из итогов января-сентября вычтены итоги января-августа для каждого года. Это сравнение сентября с сентябрем, а не с августом.
За девять месяцев картина лучше: чистая прибыль достигла 1,082 млрд манатов против 910,7 млн годом ранее, увеличившись на 18,8%. Следовательно, один более слабый месяц пока не изменил положительную динамику с начала года. Однако он показывает, почему рост доходов не всегда приводит к росту конечного финансового результата.
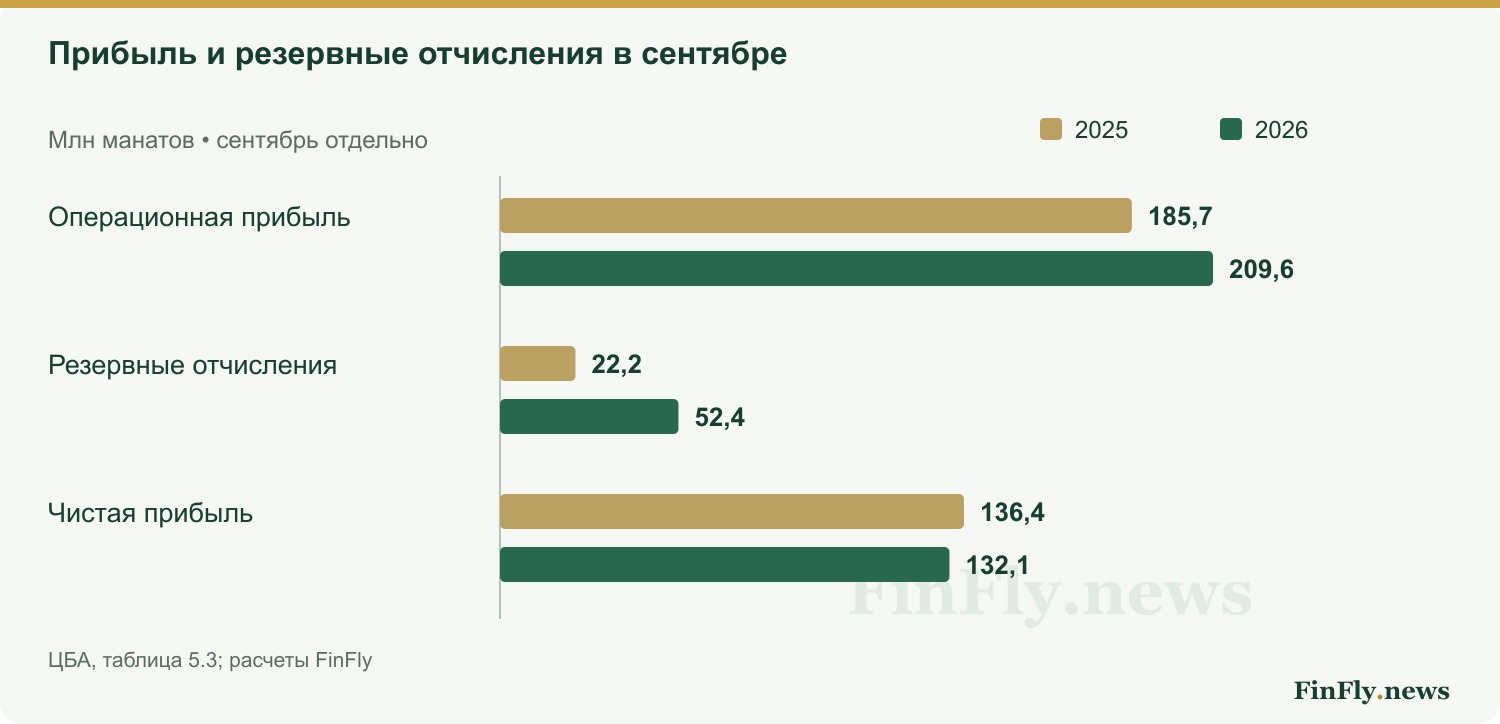
Основное давление возникло после операционной прибыли
Сентябрьская операционная прибыль увеличилась с 185,7 млн до 209,6 млн манатов, или на 12,8%. Но отчисления в специальные резервы на возможные потери по активам выросли с 22,2 млн до 52,4 млн. Дополнительные расходы по этой строке составили 30,3 млн манатов, превысив прирост операционной прибыли в 23,9 млн.
Налог на прибыль, напротив, уменьшился с 26,7 млн до 24,9 млн манатов и частично смягчил снижение чистого результата. Такая последовательность строк отчетности указывает прежде всего на увеличение резервных отчислений, а не на падение операционного дохода.
Стоимость депозитного фондирования также выросла: проценты по депозитам за сентябрь составили 134,7 млн манатов против 110,7 млн, прибавив 21,7%. При этом чистый процентный доход увеличился на 14,3%, до 303,9 млн. Рост процентных расходов нельзя автоматически считать сокращением процентной маржи: для ее расчета нужны средние доходные активы.
| Показатель | 2025 | 2026 |
|---|---|---|
| Операционная прибыль | 185,7 | 209,6 |
| Отчисления в резервы | 22,2 | 52,4 |
| Налог на прибыль | 26,7 | 24,9 |
| Чистая прибыль | 136,4 | 132,1 |
Что это меняет в оценке банков
Резервирование уменьшает текущую прибыль, но само по себе не доказывает, что кредиты уже стали невозвратными. Отчисления могут зависеть от размера портфеля, его качества и изменения оценки риска. Сводная таблица не позволяет распределить вклад этих факторов или определить, какие банки сформировали дополнительные резервы.
Для оценки устойчивости результата стоит следить за следующими месячными отчислениями, долей проблемных кредитов и капиталом. Если рост операционной прибыли сохранится, а резервная нагрузка стабилизируется, сентябрьское снижение может остаться отдельным эпизодом. Если отчисления продолжат опережать операционный результат, давление на чистую прибыль усилится. Это сценарии, а не прогноз ЦБА.
Обложка: редакционная ИИ-иллюстрация FinFly.news.
