
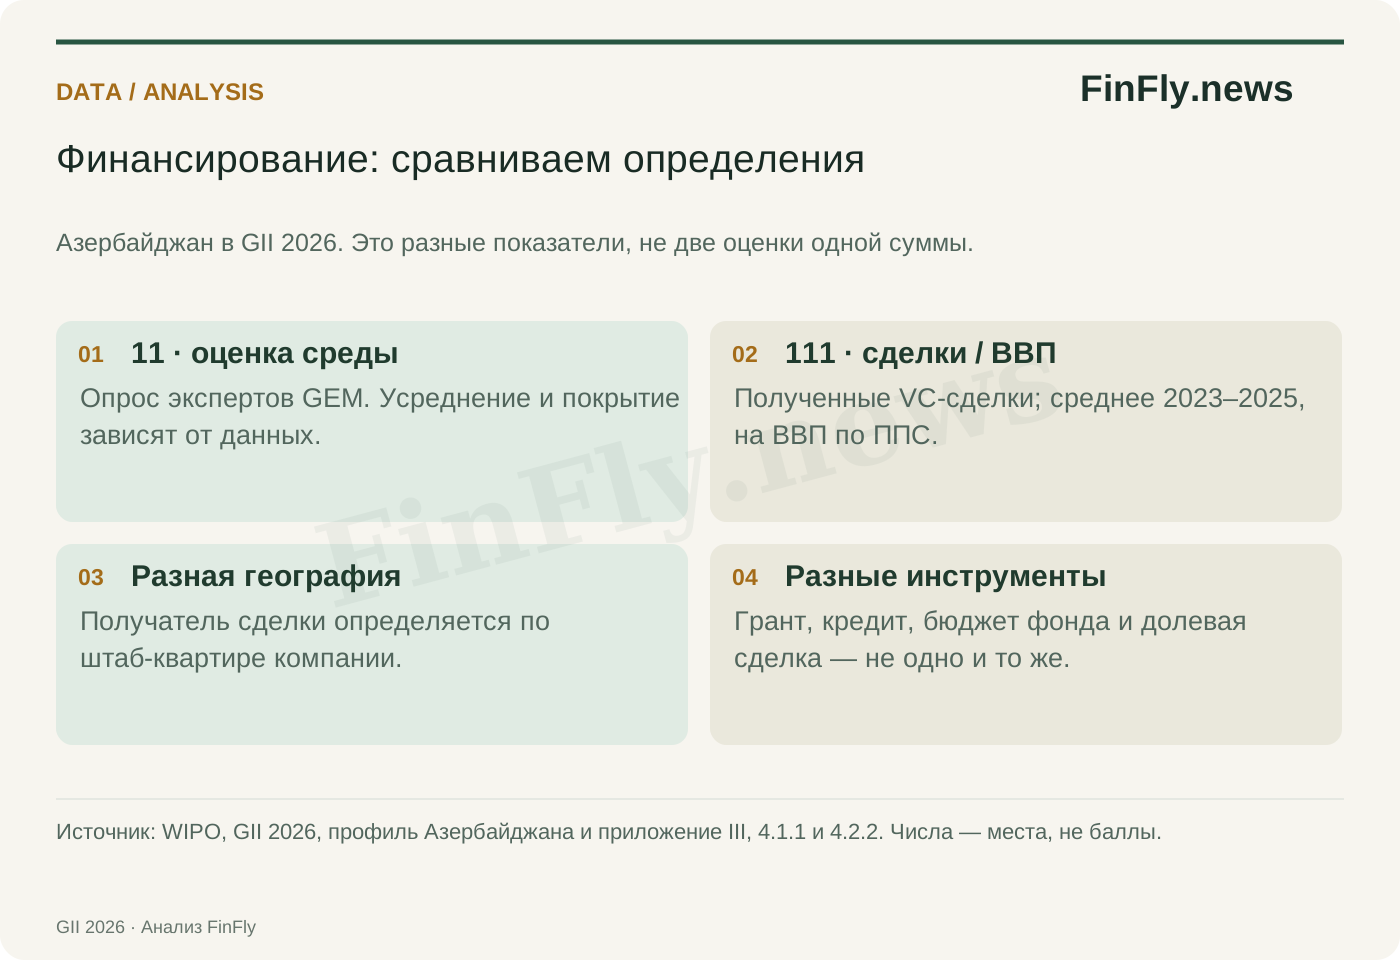
На первый взгляд профиль Азербайджана в GII 2026 даёт два несовместимых ответа на вопрос о деньгах для стартапов. По доступности финансирования начинающих и растущих компаний страна занимает 11-е место. По числу полученных венчурных сделок относительно размера экономики — 111-е. Между ними сто позиций, но это не сто позиций статистической ошибки.
Первый показатель отражает мнение экспертов о финансовой среде. Второй — определённый набор учтённых сделок. Они различаются по предмету, источнику, периоду и масштабу. Поэтому из этих строк нельзя заключить ни что денег достаточно всем, ни что венчурного рынка в стране нет.
Что стоит за высокой оценкой
Согласно определениям WIPO, показатель Finance for startups and scaleups строится на ответах экспертов Global Entrepreneurship Monitor. Он использует усреднение оценок за пять лет; фактическое покрытие зависит от участия страны в обследовании. В профиле Азербайджана эта строка дополнительно помечена как основанная на данных старше базового года.
Это оценка условий финансирования, а не выписка о перечисленных инвестициях. Эксперт может учитывать несколько инструментов поддержки, тогда как основателю нужен конкретный инструмент для конкретной стадии. Высокая общая оценка не отвечает на вопрос, сможет ли определённая команда завтра привлечь капитал на производство или зарубежные продажи.
Что попадает в венчурные сделки
Второй показатель использует данные PitchBook о сделках 2023–2025 годов: трёхлетнее среднее нормируется на миллиард долларов ВВП по паритету покупательной способности. Страна получателя определяется по расположению штаб-квартиры компании, а инвестор может находиться где угодно.
В учёт входят долевые и смешанные долгово-долевые сделки, но не чистое долговое финансирование. Сделки акселераторов исключаются, кроме их участия в последующих раундах. Поэтому грант, банковский кредит, бюджет программы и инвестиционный раунд нельзя автоматически складывать в ту же статистику.
Есть и географическое различие: инвестиция в компанию с азербайджанскими основателями и зарубежной штаб-квартирой может не учитываться как сделка, полученная Азербайджаном. Это объяснение методики, а не утверждение, что такой перенос определил место страны. Для оценки его масштаба потребовалась бы проверка получателей каждого раунда.
Объявленный фонд — не сумма вложений в местные команды
29 сентября 2025 года IDDA сообщила о соглашении с White Hill Capital по созданию новой венчурной компании в Азербайджане. Это конкретный пример развития инфраструктуры финансирования. Однако само сообщение об учреждении не устанавливает объём уже перечисленных средств местным стартапам.
Для анализа нужны три отдельные величины: размер доступного фонда, фактически инвестированный капитал и сумма, направленная компаниям нужной географии и стадии. Региональный фонд может инвестировать в нескольких странах. Нельзя считать весь его капитал вложением в азербайджанскую экономику только потому, что он присутствует в Баку.
Аналогично число сделок не равно их денежному объёму. Один крупный раунд и десять небольших дают разные ответы на вопросы о капитале и широте доступа. Для основателя дополнительно важны размер первого чека, резерв последующих инвестиций и способность фонда помогать при выходе на новый рынок.
Как выглядит более полезная картина рынка
FinFly предлагает разделять наблюдение на четыре слоя. Первый — финансирование ранней разработки: гранты, конкурсы и помощь с прототипом. Второй — долевые вложения в компанию. Третий — капитал для масштабирования после первых продаж. Четвёртый — деньги покупателей, которые подтверждают спрос и уменьшают зависимость от нового раунда.
Инструменты не взаимозаменяемы. Кредит требует обслуживания долга; долевая инвестиция меняет структуру собственности; грант обычно связан с условиями использования; выручка предполагает обязательство перед заказчиком. Оценка доступности денег без этих различий может выглядеть оптимистичнее или пессимистичнее реального положения конкретного бизнеса.
Из рейтинга следует не обвинение в недостоверности и не доказательство достатка капитала, а необходимость точнее измерять рынок. Наиболее содержательным подтверждением его развития станут раскрытые инвестиции, последующие раунды и продажи компаний. Пока таких сопоставимых данных не хватает для общего вывода, 11-е и 111-е места следует читать вместе с определениями, а не использовать по отдельности как готовый вердикт.