
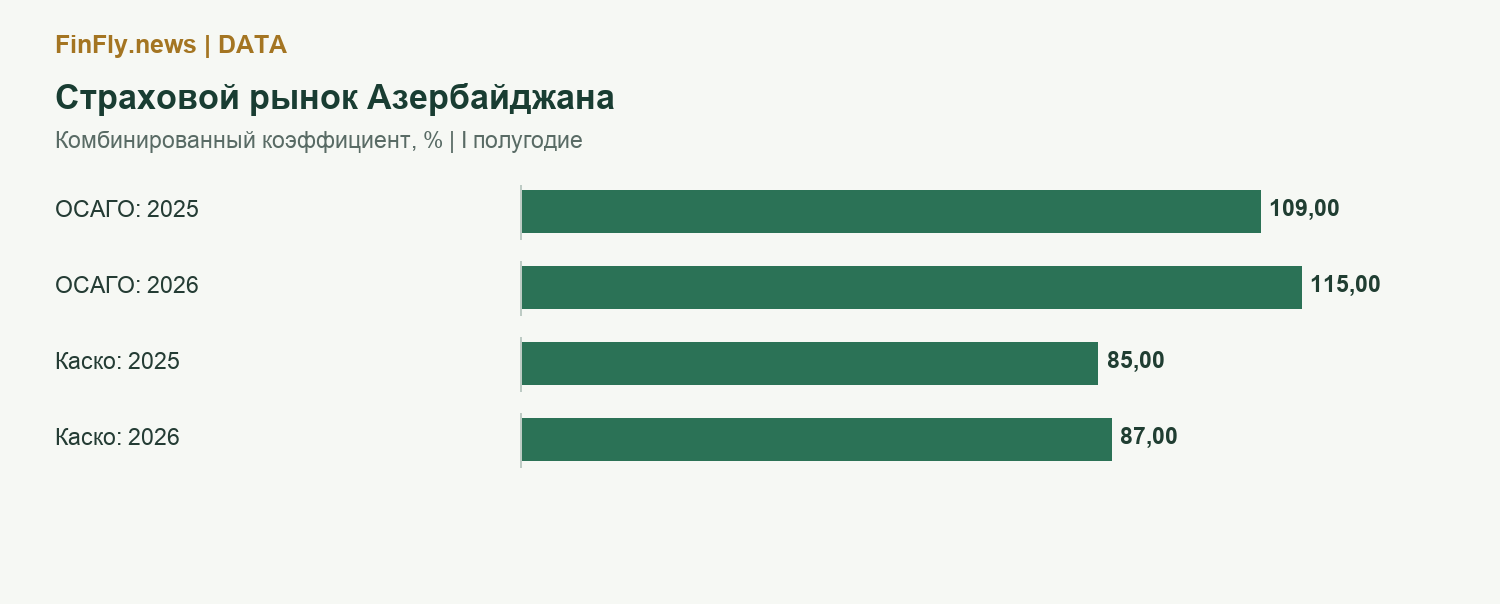
Обязательное страхование ответственности автовладельцев стало одним из самых напряженных сегментов рынка. В первом полугодии 2026 года его комбинированный коэффициент составил 115%, следует из расчетов ЦБА по страховым видам. Годом ранее показатель был 109%.
Комбинированный коэффициент складывается из коэффициентов убытков и расходов. Уровень выше 100% означает, что учитываемые страховые убытки и расходы превышают соответствующую премиальную базу. Это оценка страховых операций, а не итоговой чистой прибыли каждой компании.
Экономия на расходах не перекрыла убытки
Коэффициент убытков по ОСАГО вырос с 80% до 87%. Расходный коэффициент снизился с 29% до 28%, но этой экономии оказалось недостаточно. В результате совокупный показатель ухудшился на шесть процентных пунктов.
Рынок может получать инвестиционный доход и прибыль от других продуктов. Однако это не меняет экономики самого ОСАГО: при сохранении такой структуры дополнительный объем продаж не обязательно приносит дополнительную страховую прибыль.
| Сегмент | Убытки, % | Расходы, % | Комбинированный, % |
|---|---|---|---|
| ОСАГО | 87 | 28 | 115 |
| Каско | 55 | 32 | 87 |
Почему нельзя переносить вывод на все автострахование
У каско комбинированный коэффициент составил 87% против 85% годом ранее. Убытки заняли 55% базы, расходы 32%. У этого продукта другой набор рисков, условия покрытия и структура клиентов, поэтому разница с ОСАГО не сводится к одному тарифу.
Показатели ЦБА не позволяют определить, какая конкретно причина увеличила стоимость убытков: частота происшествий, средняя цена ремонта или изменения резервов. Для такого вывода нужны дополнительные данные по количеству случаев и средней выплате.
Что определит результат дальше
Для страховщиков важны точность оценки риска, урегулирование убытков и стоимость привлечения клиента. Повышение тарифа тоже могло бы влиять на результат, но приведенные цифры не являются сообщением о таком решении.
Для автовладельца финансовая статистика полезна как фон. При выборе компании отдельно стоит оценивать процедуру урегулирования и индекс жалоб. Убыточность страхового вида и качество обслуживания описывают разные стороны рынка.
