
Компании страхования жизни собрали за январь-август 2026 года 639,43 млн манатов, около 57,3% премий действующих страховщиков. Но этот большой сегмент неоднороден: его основу составляют накопительные продукты.
По разбивке ЦБА по страховым видам, сборы по страхованию на дожитие достигли 559,51 млн манатов. На страхование на случай смерти пришлось 28,47 млн, критических заболеваний 7,21 млн, нетрудоспособности 2,09 млн. Еще 42,15 млн составило обязательное страхование от несчастных случаев на работе.
Большая часть денег связана с будущим возвратом
В продуктах на дожитие клиент получает выплату при достижении предусмотренного договором срока. Поэтому их экономика ближе к долгосрочному накоплению с условиями страхового договора, чем к разовой защите от отдельного события.
Выплаты по этому виду достигли 561,65 млн манатов против 559,51 млн новых сборов. Это не означает автоматический убыток: часть выплат относится к договорам прошлых лет и финансируется из накопленных активов.
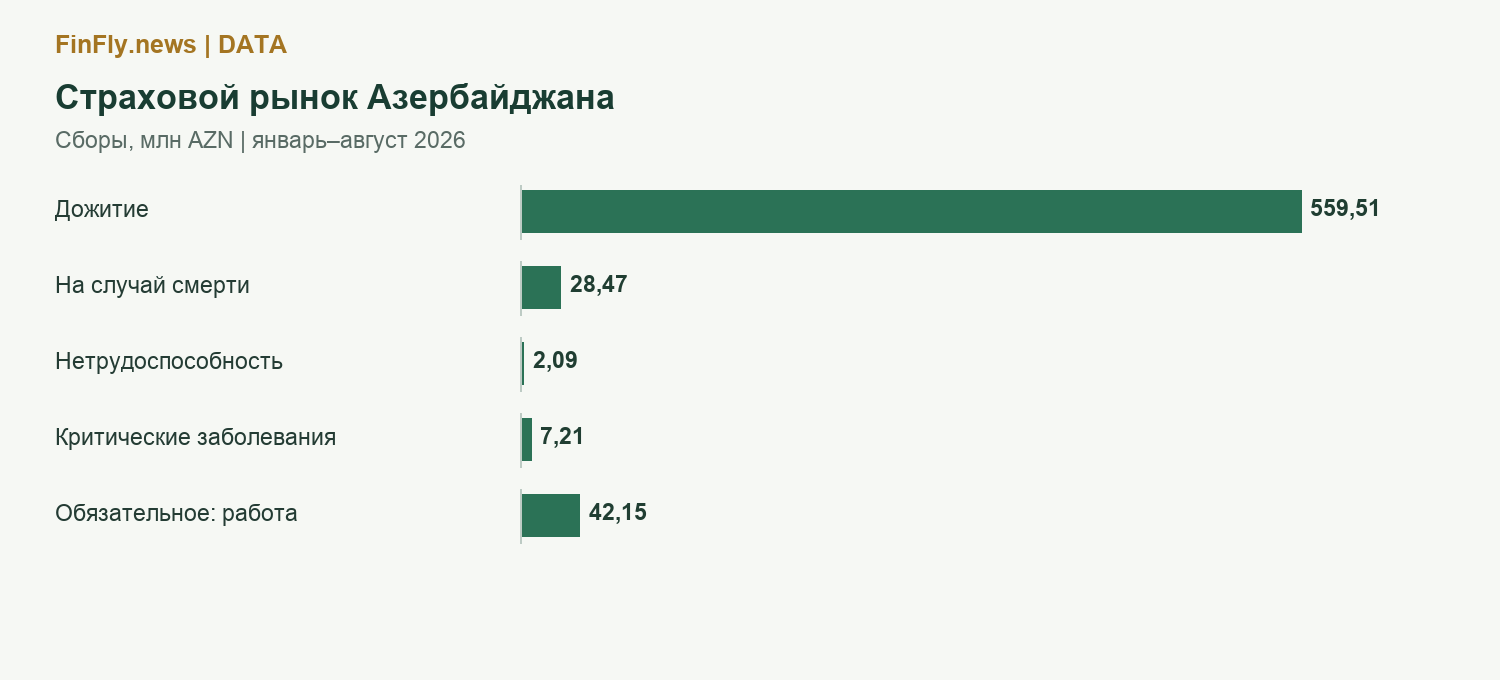
| Вид | Сборы, млн AZN | Выплаты, млн AZN |
|---|---|---|
| Дожитие | 559,51 | 561,65 |
| На случай смерти | 28,47 | 2,58 |
| Нетрудоспособность | 2,09 | 0,08 |
| Критические заболевания | 7,21 | 1,27 |
| Обязательное: работа | 42,15 | 2,86 |
Продажи сегодня создают обязательства на годы
Сильный рост накопительных продаж увеличивает денежный поток в текущем периоде, но одновременно формирует будущие обязательства. Когда крупный массив договоров завершается, выплаты могут ускоряться даже без ухудшения страховых рисков.
Поэтому важны возраст портфеля, график завершения договоров и условия досрочного выхода. Публичная агрегированная таблица не раскрывает эти параметры по каждой компании, и делать вывод о конкретном кассовом разрыве по ней нельзя.
Защита и накопление требуют разных критериев
При сравнении накопительного продукта имеют значение итоговые условия договора, срок и доступ к деньгам. При покупке защиты на случай смерти или заболевания важнее перечень покрываемых событий, исключения и размер страховой суммы.
Объединение этих задач под одним названием «страхование жизни» удобно для статистики, но недостаточно для оценки рынка. Большая доля жизни прежде всего показывает масштаб накопительного бизнеса. Она не означает, что сопоставимая часть населения получила широкую защиту от всех жизненных рисков.
