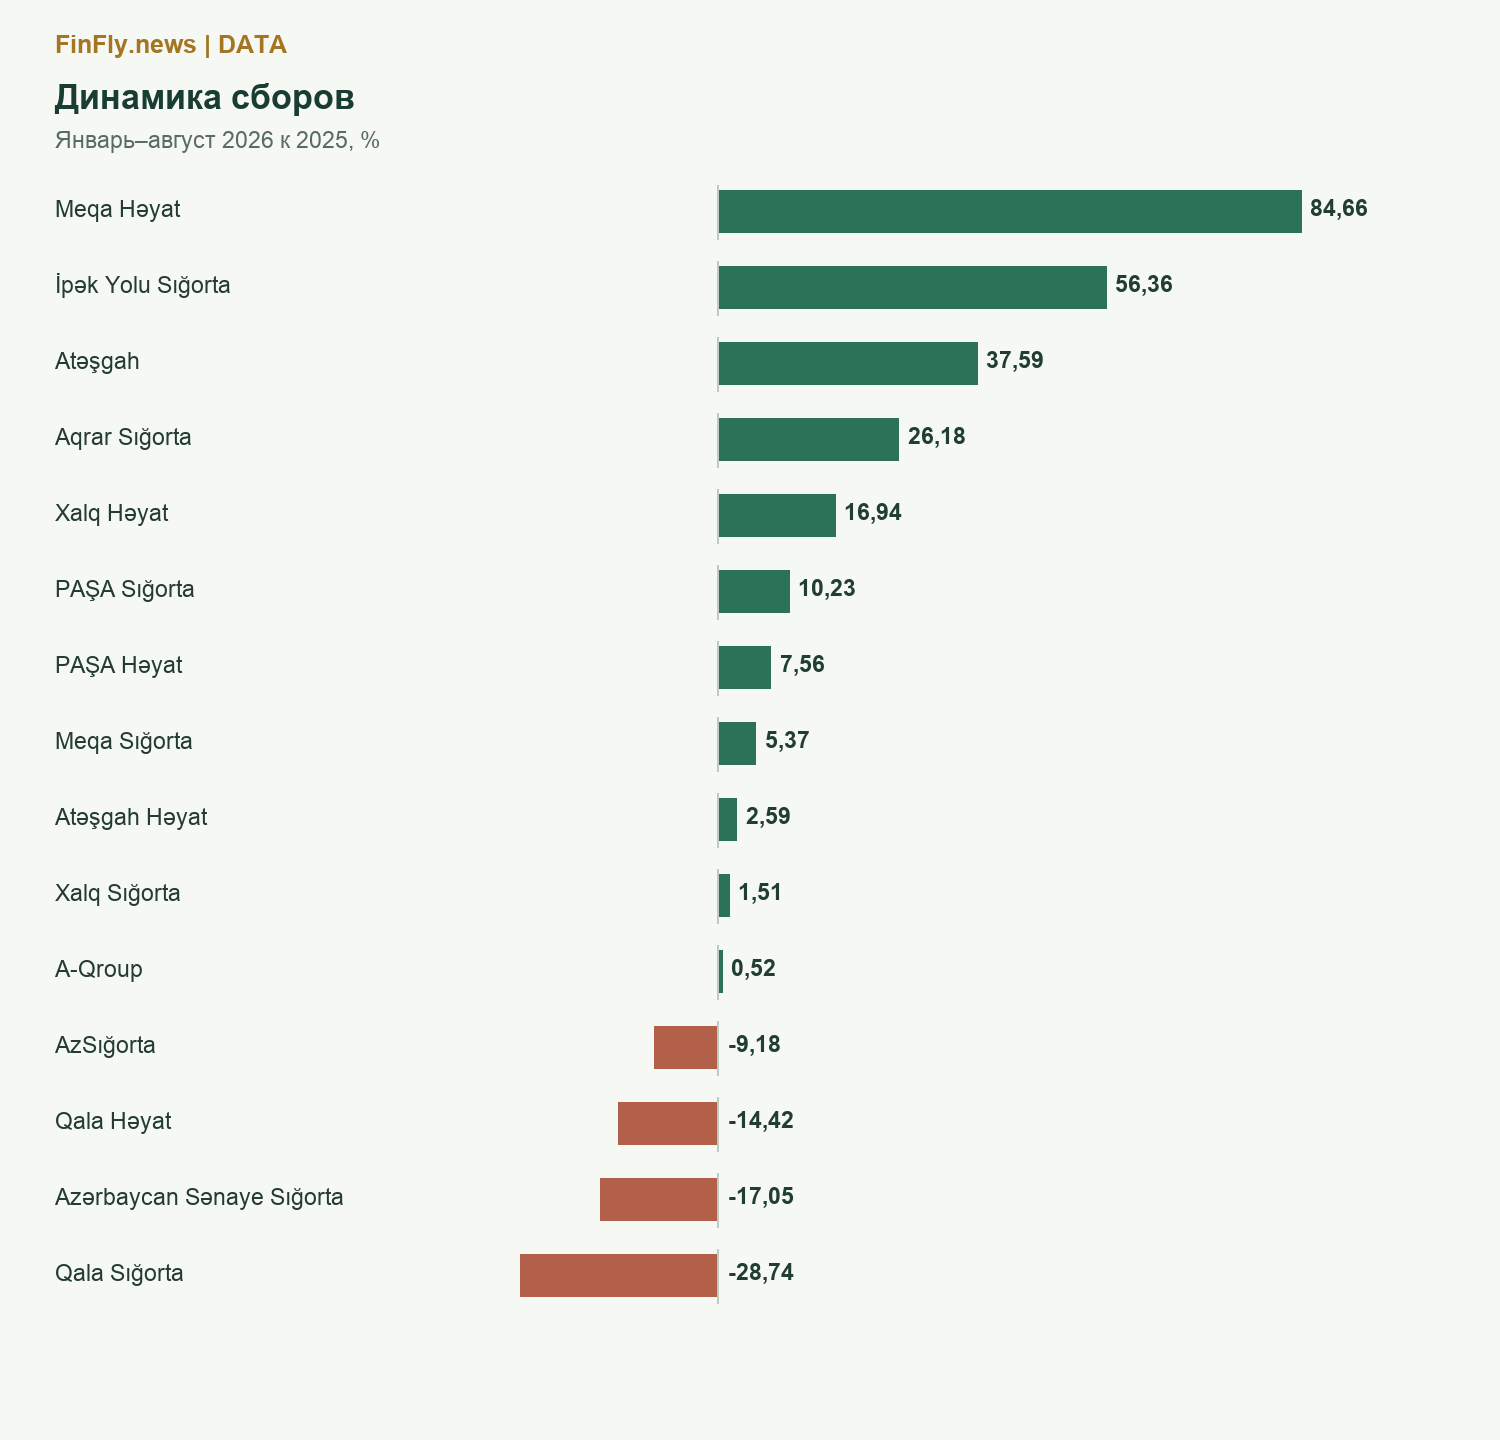
Самый быстрый рост сборов среди 15 действующих страховщиков показала Meqa Həyat: за январь-август 2026 года ее премии увеличились на 84,7%, до 20,03 млн манатов. Самое глубокое снижение у Qala Sığorta: минус 28,7%, до 41,70 млн. Расчеты сделаны по сопоставимым восьмимесячным данным ЦБА.
За процентами скрывается разный масштаб. Meqa Həyat добавила 9,18 млн манатов, тогда как PAŞA Həyat при росте на 7,6% получила дополнительно 36,41 млн. Поэтому лидер по темпу роста и лидер по объему нового бизнеса не совпадают.
Небольшая база усиливает процент
İpək Yolu Sığorta увеличила сборы на 56,4%, до 6,52 млн манатов. В абсолютном выражении прирост составил 2,35 млн. Atəşgah прибавила 37,6%, или 16,06 млн, и вышла на 58,76 млн манатов.
Снижение зафиксировано у четырех участников: Qala Sığorta, Azərbaycan Sənaye Sığorta, Qala Həyat и AzSığorta. Ниже для каждого страховщика приведены и процент, и изменение суммы.
| Компания | Рост, % | Изменение, млн AZN |
|---|---|---|
| Meqa Həyat | 84,66 | 9,18 |
| İpək Yolu Sığorta | 56,36 | 2,35 |
| Atəşgah | 37,59 | 16,06 |
| Aqrar Sığorta | 26,18 | 4,03 |
| Xalq Həyat | 16,94 | 1,22 |
| PAŞA Sığorta | 10,23 | 25,36 |
| PAŞA Həyat | 7,56 | 36,41 |
| Meqa Sığorta | 5,37 | 1,23 |
| Atəşgah Həyat | 2,59 | 1,89 |
| Xalq Sığorta | 1,51 | 0,27 |
| A-Qroup | 0,52 | 0,06 |
| AzSığorta | -9,18 | -0,53 |
| Qala Həyat | -14,42 | -3,04 |
| Azərbaycan Sənaye Sığorta | -17,05 | -3,69 |
| Qala Sığorta | -28,74 | -16,82 |
Падение сборов не всегда означает уход клиентов
Из общего показателя нельзя узнать, что именно изменилось: количество договоров, тариф, сроки оплаты или состав крупных корпоративных клиентов. На накопительное страхование жизни дополнительно влияет цикл старых и новых договоров.
Сокращение продаж может сопровождаться отказом от невыгодного бизнеса. Быстрый рост, наоборот, способен потребовать дополнительных резервов и расходов. Без финансового результата ни первое, ни второе нельзя автоматически оценить как успех или провал.
Что заслуживает дальнейшей проверки
Особенно интересны компании, у которых процентный рост подкреплен существенным приростом в манатах. У них меняется не только статистическая база, но и реальный масштаб операций.
Следующий шаг анализа состоит в сопоставлении продаж с выплатами и капиталом за тот же период. Такая проверка покажет, превращается ли расширение портфеля в устойчивый бизнес, а не просто в более крупный денежный оборот.