Крупнейший денежный результат не всегда означает самую эффективную страховую компанию. Для оценки нужно отделить абсолютную прибыль от доходности капитала и понять, какие операции ее сформировали.
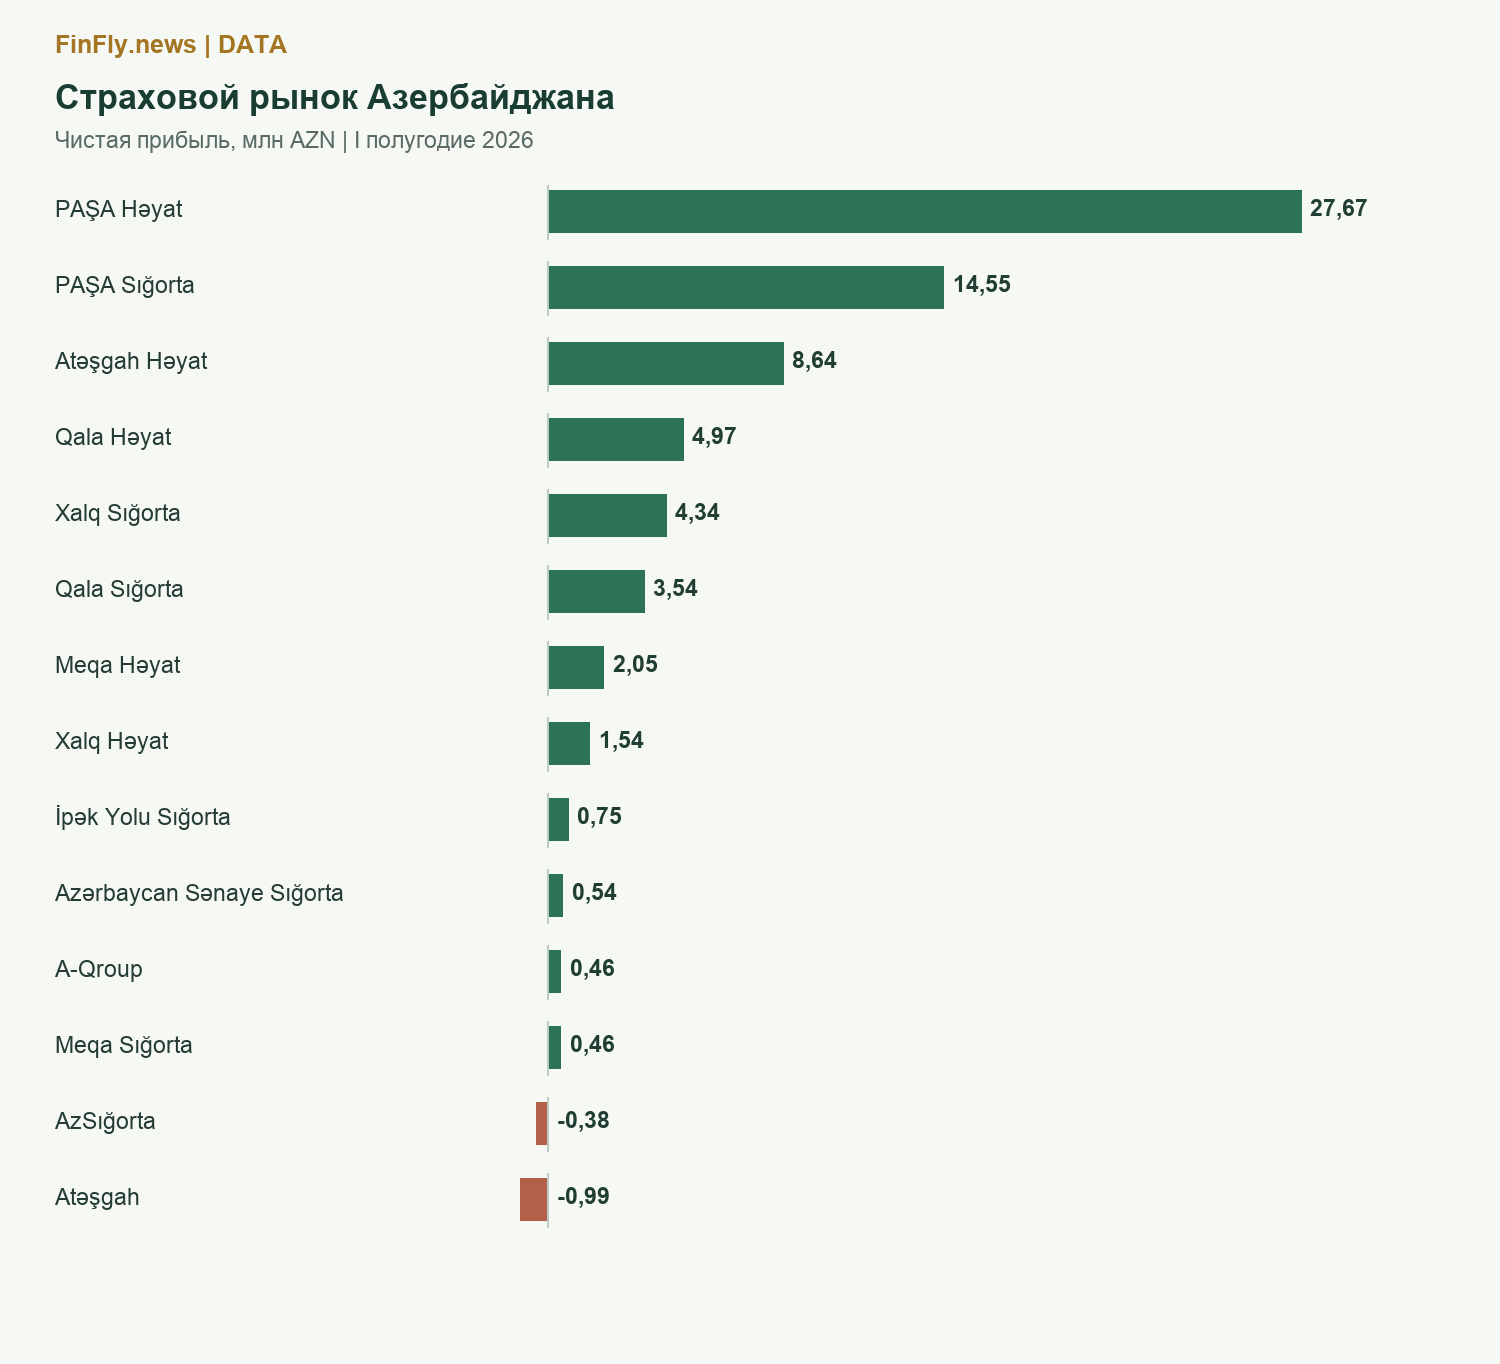
Ниже представлен исторический срез за первое полугодие 2026 года по опубликованной FED.az сводке раскрытых результатов. Он не выдается за ренкинг девяти месяцев или текущий годовой итог. В сводке отсутствует результат Aqrar Sığorta, поэтому вместо неизвестного значения нельзя ставить ноль.
Сравниваем один период и один показатель
В таблице используется чистая прибыль или убыток в манатах. Премии, инвестиционный доход и прибыль до налога не подменяют этот показатель. Компании жизни и остальных видов оставлены в общем списке для оценки абсолютного масштаба заработка.
При чтении списка следует учитывать разные объемы бизнеса. Для небольшой компании меньшая прибыль может означать более высокую отдачу на вложенный капитал, чем крупный результат у лидера рынка.
| Компания | Чистая прибыль, AZN |
|---|---|
| PAŞA Həyat | 27 670 842 |
| PAŞA Sığorta | 14 545 934 |
| Atəşgah Həyat | 8 644 831 |
| Qala Həyat | 4 972 287 |
| Xalq Sığorta | 4 336 321 |
| Qala Sığorta | 3 538 497 |
| Meqa Həyat | 2 046 839 |
| Xalq Həyat | 1 539 604 |
| İpək Yolu Sığorta | 749 664 |
| Azərbaycan Sənaye Sığorta | 537 360 |
| A-Qroup | 458 703 |
| Meqa Sığorta | 458 505 |
| AzSığorta | -375 586 |
| Atəşgah | -994 123 |
Почему это не ренкинг эффективности
Чтобы рассчитать рентабельность капитала, нужен его средний размер за период, а не только остаток на последнюю дату. Сопоставление с активами требует такого же подхода. Деление полугодовой прибыли на случайно выбранный баланс способно заметно исказить результат.
Сравнение также требует одинакового учета резервов и инвестиционных операций. Разовая переоценка или восстановление резерва могут увеличить прибыль, не обеспечив такой же денежный поток от новых клиентов.
Убыток требует разбора причин
Отрицательный полугодовой результат сам по себе не доказывает неплатежеспособность. Важно, насколько он велик относительно капитала, связан ли с отдельным событием и сохраняется ли в последующих периодах.
Для оценки устойчивого заработка полезнее последовательность нескольких отчетов. Она показывает, повторяется ли прибыль и сопровождается ли она достаточным капиталом. Этот список дает отправную точку для такого анализа, но не заменяет проверку отчетности и условий конкретной компании.