
Активы страхового сектора Азербайджана к концу июня 2026 года достигли 2,258 млрд манатов. Это на 123 млн больше, чем в конце 2025 года. Денежные средства составили 839 млн, государственные ценные бумаги 702 млн, показывает структура активов в отчете ЦБА.
Вместе эти две категории занимают примерно 68% баланса. Поэтому финансовый результат страховщиков зависит не только от продажи полисов, но и от условий в банковском секторе и на рынке государственных бумаг.
Денежные средства не равны только депозитам
В общей структуре активов денежные средства составляют 839 млн манатов. Отдельно в инвестиционном портфеле ЦБА показывает депозиты на 624 млн. Это разные категории: подменять все денежные средства депозитами было бы неверно.
Инвестиционный портфель в целом оценивается примерно в 1,6 млрд манатов, с ростом на 9,7% с начала года. Регулятор связывает увеличение депозитов в том числе с сокращением новых выпусков государственных бумаг Минфина.
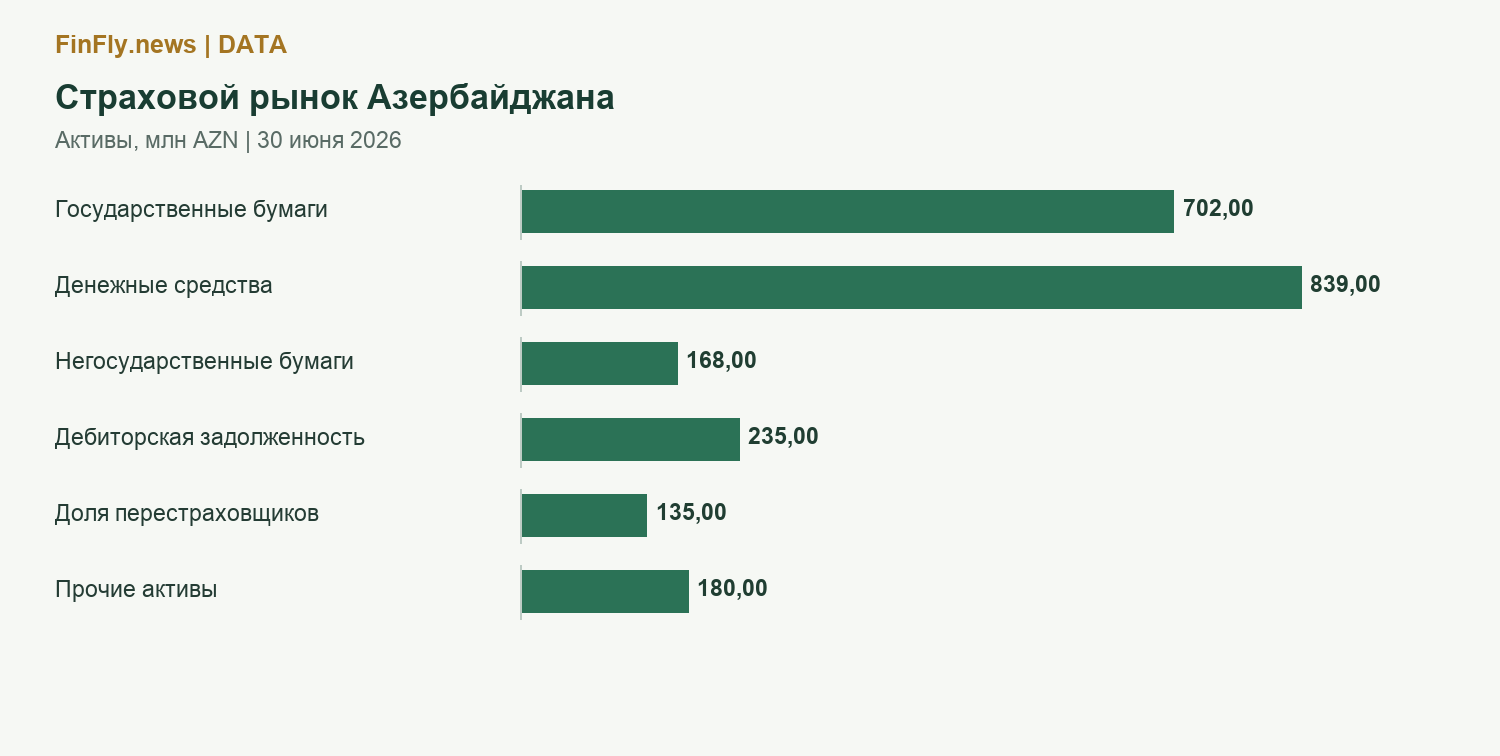
| Активы на 30.06.2026 | Млн AZN |
|---|---|
| Государственные бумаги | 702 |
| Денежные средства | 839 |
| Негосударственные бумаги | 168 |
| Дебиторская задолженность | 235 |
| Доля перестраховщиков | 135 |
| Прочие активы | 180 |
У каждой категории свой риск
Государственные бумаги дают доход и возможность управлять сроками вложений, но их рыночная стоимость может меняться вслед за ставками. Банковские размещения создают зависимость от контрагента и условий возврата денег.
Дебиторская задолженность составляет 235 млн манатов. Она отражает требования к другим участникам, а не свободные деньги на счете. Доля перестраховщиков в резервах также не должна восприниматься как немедленно доступная ликвидность. Сумма округленных строк таблицы может отличаться от общего итога на 1 млн.
Главное совпадение сроков
Страховой портфель формирует будущие выплаты, а инвестиционный портфель должен обеспечить деньги к нужному моменту. Более высокая доходность длинных вложений не всегда выгоднее, если обязательства наступают раньше.
В компаниях жизни инвестиции занимают 76% активов, в остальных страховщиках 64%. Это подчеркивает разницу бизнес-моделей. Для оценки устойчивости недостаточно знать размер активов: нужно понимать их качество, сроки и связь с обязательствами.
