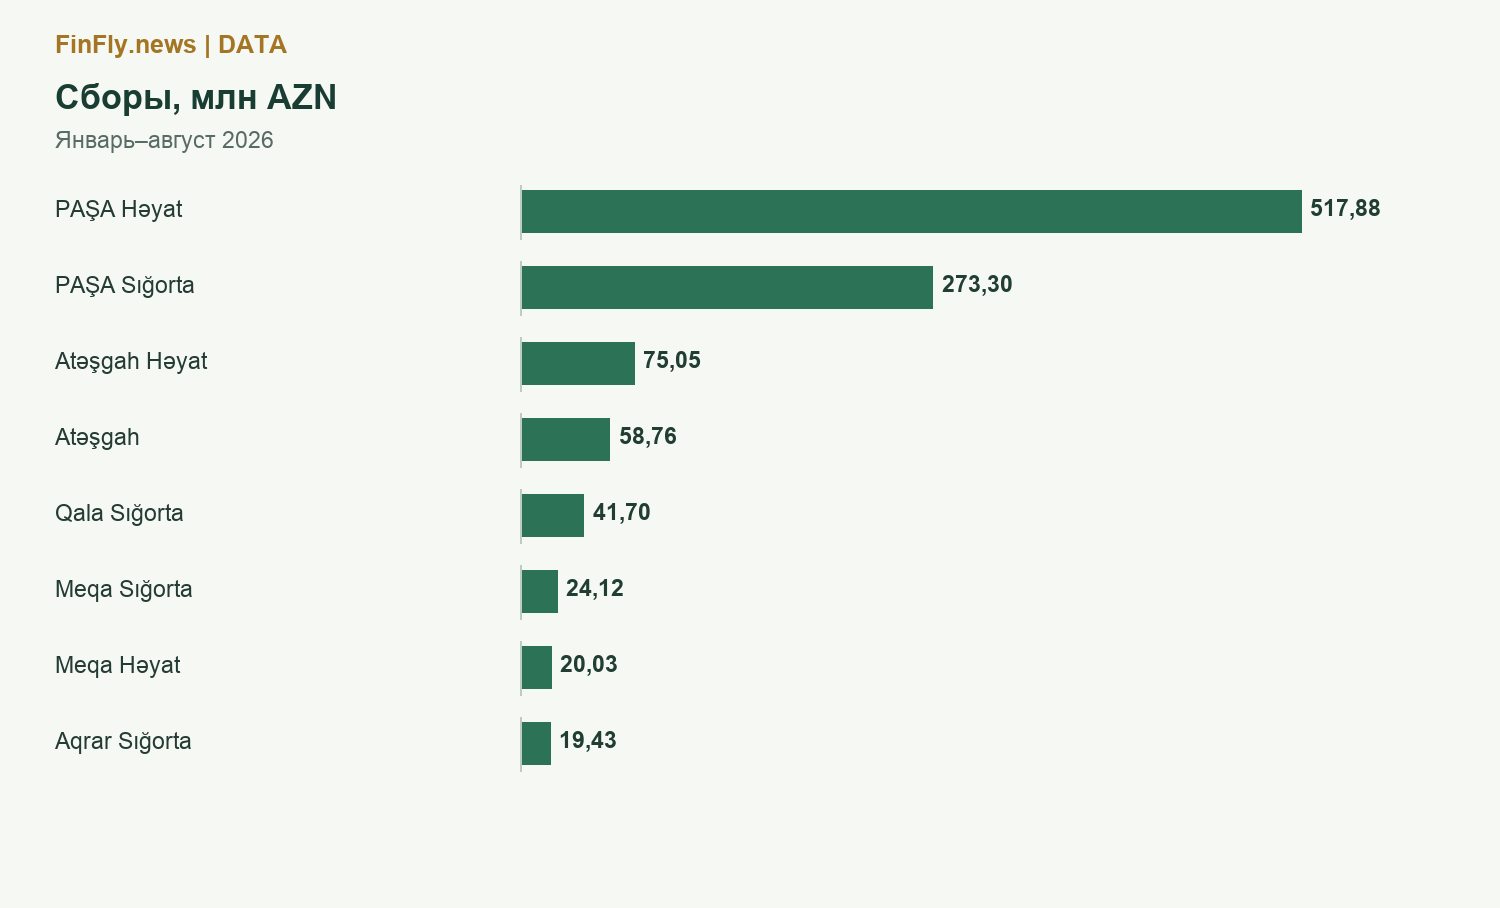
Две компании собирают большую часть премий страхового рынка Азербайджана. За январь-август PAŞA Həyat получила 517,88 млн манатов, PAŞA Sığorta 273,30 млн. Вместе это около 70,9% сборов 15 действующих компаний в поименной статистике ЦБА.
Сумма премий этих 15 страховщиков составляет 1,115 млрд манатов. В опубликованном общем итоге есть также небольшие поступления компаний с отозванными лицензиями. Для расчета долей здесь используется только сопоставимая группа действующих участников.
Лидеров нужно сравнивать внутри сегмента
PAŞA Həyat занимает около 81% сборов пяти компаний по страхованию жизни. Следом идет Atəşgah Həyat с 75,05 млн манатов. В остальных видах PAŞA Sığorta получает 57,4% сборов десяти компаний, а Atəşgah занимает второе место с 58,76 млн.
Единый список полезен для оценки масштаба, но не для оценки эффективности. Накопительный договор жизни и полис имущественного страхования формируют разные денежные потоки. Поэтому полный ренкинг ниже разделен на две группы.
Страхование жизни
| Компания | Сборы, млн AZN |
|---|---|
| PAŞA Həyat | 517,88 |
| Atəşgah Həyat | 75,05 |
| Meqa Həyat | 20,03 |
| Qala Həyat | 18,03 |
| Xalq Həyat | 8,43 |
Другие виды страхования
| Компания | Сборы, млн AZN |
|---|---|
| PAŞA Sığorta | 273,30 |
| Atəşgah | 58,76 |
| Qala Sığorta | 41,70 |
| Meqa Sığorta | 24,12 |
| Aqrar Sığorta | 19,43 |
| Xalq Sığorta | 18,32 |
| Azərbaycan Sənaye Sığorta | 17,97 |
| A-Qroup | 10,64 |
| İpək Yolu Sığorta | 6,52 |
| AzSığorta | 5,21 |
Что дает масштаб
Большой портфель позволяет распределять постоянные расходы на большее число договоров и поддерживать широкую сеть продаж. Но высокая сумма премий не показывает, сколько компания оставляет после выплат, резервов и расходов.
Важна и структура клиентов. Рост за счет нескольких крупных корпоративных договоров может выглядеть впечатляюще, хотя зависимость от отдельных клиентов при этом увеличивается. По общему объему сборов эту зависимость установить нельзя.
Как читать ренкинг
Позиции рассчитаны по сборам за одинаковые восемь месяцев, суммы переведены из тысяч в миллионы манатов. Это ренкинг продаж, а не надежности, доходности или скорости выплат.
Для полноценного сравнения к нему нужны еще три измерения: динамика сборов, финансовый результат и показатели обслуживания. Лидерство по размеру отвечает на вопрос, где сосредоточен рынок, но не заменяет анализ конкретного страхового продукта.