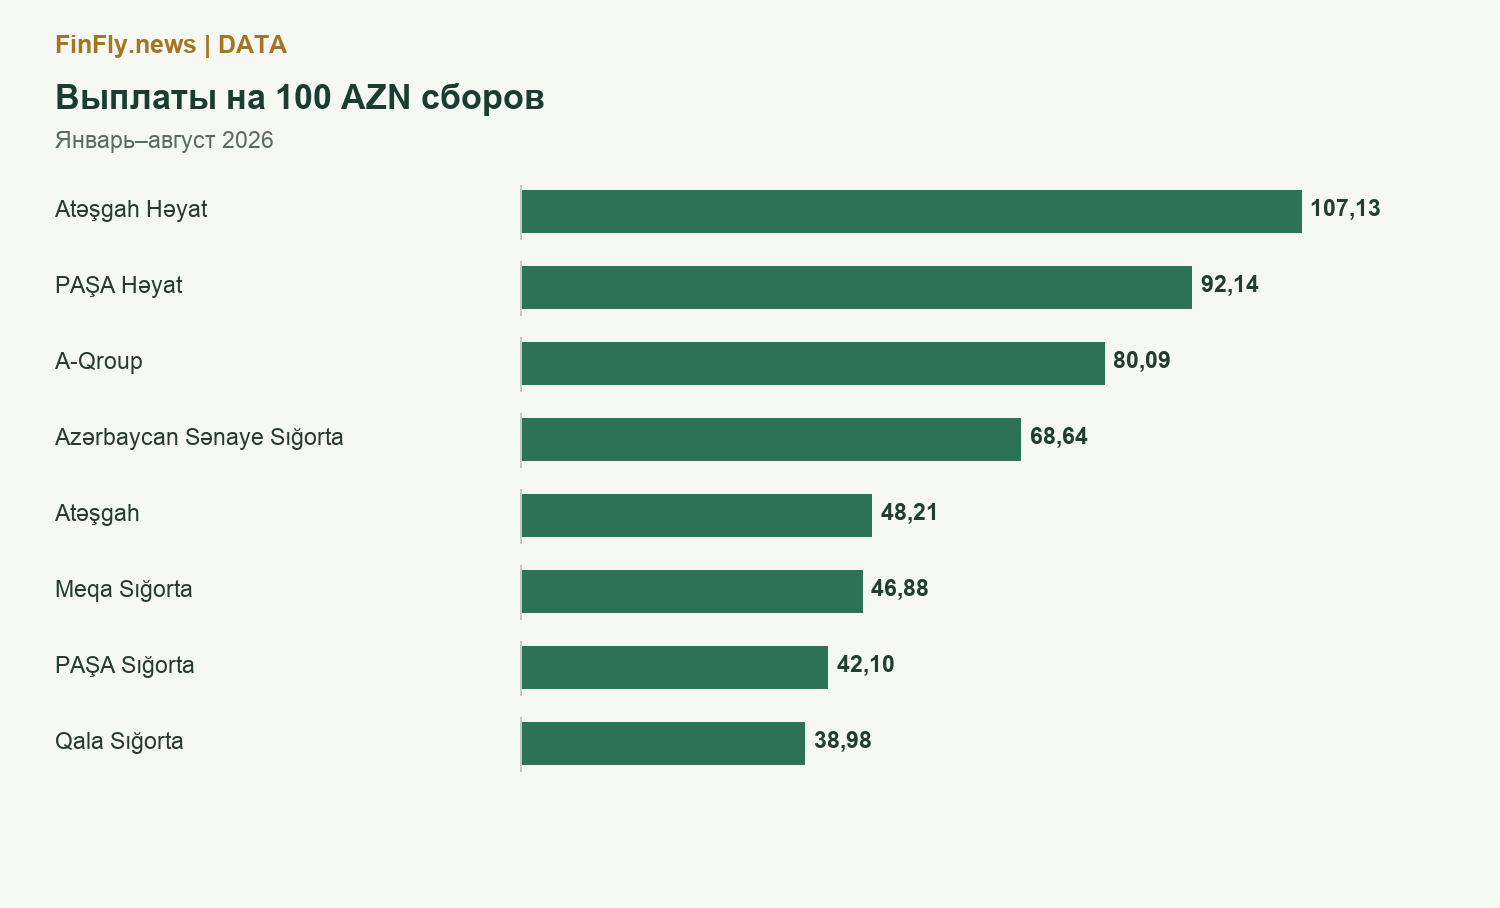
На каждые 100 манатов премий Atəşgah Həyat за январь-август 2026 года выплатила 107,13 маната. У PAŞA Həyat показатель составил 92,14 маната, у A-Qroup 80,09. Эти соотношения рассчитаны по данным ЦБА о сборах и выплатах компаний.
Формула проста: выплаты за период делятся на премии за тот же период и умножаются на 100. Но экономический смысл сложнее. Деньги, выплаченные сегодня, могут относиться к договорам, по которым премии поступили несколько лет назад.
Показатель выше 100 не равен убытку
Превышение выплат над новыми сборами особенно возможно в накопительном страховании жизни, когда одновременно завершается много договоров. Выплаты финансируются не только текущими премиями, но и ранее сформированными активами и резервами.
Поэтому 107 манатов выплат на 100 манатов сборов не означают автоматически 7 манатов убытка. Для финансового результата нужны заработанные премии, изменение резервов, инвестиционный доход и расходы.
Страхование жизни
| Компания | Выплаты на 100 AZN сборов |
|---|---|
| Atəşgah Həyat | 107,13 |
| PAŞA Həyat | 92,14 |
| Xalq Həyat | 38,88 |
| Meqa Həyat | 21,36 |
| Qala Həyat | 18,15 |
Другие виды страхования
| Компания | Выплаты на 100 AZN сборов |
|---|---|
| A-Qroup | 80,09 |
| Azərbaycan Sənaye Sığorta | 68,64 |
| Atəşgah | 48,21 |
| Meqa Sığorta | 46,88 |
| PAŞA Sığorta | 42,10 |
| Qala Sığorta | 38,98 |
| Xalq Sığorta | 35,44 |
| AzSığorta | 23,96 |
| Aqrar Sığorta | 8,79 |
| İpək Yolu Sığorta | 4,20 |
Низкое значение тоже требует объяснения
У İpək Yolu Sığorta соотношение составило около 4,20 маната, у Aqrar Sığorta 8,79. Низкий текущий поток выплат не доказывает ни высокую прибыль, ни отказ компании выполнять обязательства.
На показатель влияют сезонность, частота крупных событий, длительность урегулирования и возраст портфеля. Два страховщика с одинаковыми сборами могут иметь совершенно разный календарь будущих выплат.
Сравнение должно оставаться внутри продукта
В таблицах отдельно приведены компании жизни и остальных видов. Но даже внутри второй группы медицинское страхование, имущество и ответственность сильно различаются. Следующий уровень анализа требует разбивки по продуктам.
Показатель полезен прежде всего как ориентир денежной нагрузки. Его заметное изменение служит поводом изучить портфель, а не готовым выводом о качестве или надежности страховщика. Для выбора полиса этот ренкинг нужно дополнять условиями покрытия и данными об обслуживании.