
Страховой рынок Азербайджана собирает больше денег, но выплаты увеличиваются заметно быстрее. За январь-июнь 2026 года премии достигли 867 млн манатов, прибавив 6,2% за год. Выплаты выросли на 27,3%, до 550 млн манатов. Эти показатели приведены в полугодовом отчете ЦБА о финансовой стабильности.
Разрыв между темпами роста составляет 21,1 процентного пункта. Для страховщика это означает, что одного расширения продаж недостаточно: нужно заранее обеспечивать деньги под обязательства, которые уже наступают. Однако рост выплат сам по себе не означает ухудшения качества портфеля.
Основной вклад дает страхование жизни
На страхование жизни пришлось 402 млн манатов выплат, почти три четверти общей суммы. Их рост составил 32,5%. В остальных видах выплаты достигли 148 млн манатов и выросли на 14,5%. В жизни часть денег возвращается клиентам по завершении накопительных договоров, поэтому такой поток нельзя целиком объяснять страховыми случаями.
В отчете показатель выплат рассчитан без компаний с отозванными лицензиями. Его не стоит механически сопоставлять с таблицами, где включены расчеты прекративших работу страховщиков.
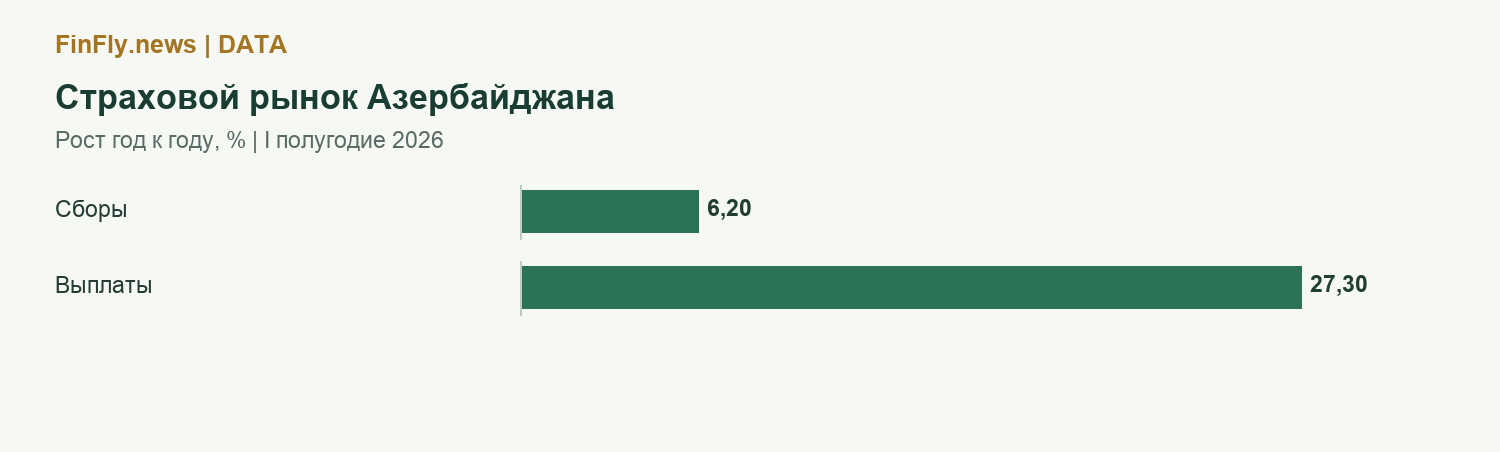
| Показатель | H1 2026, млн AZN | Рост за год |
|---|---|---|
| Сборы | 867 | 6,2% |
| Выплаты | 550 | 27,3% |
| Выплаты: жизнь | 402 | 32,5% |
| Выплаты: прочие виды | 148 | 14,5% |
Кассовый поток важнее красивого роста продаж
Отношение выплат к сборам за полугодие составляет около 63,4%. Это кассовое сопоставление двух потоков, а не коэффициент убыточности: оно не учитывает заработанные премии, изменение резервов и расходы. У компаний с разным сроком договоров одинаковое значение будет иметь разный смысл.
Практический вопрос для рынка заключается в том, совпадают ли сроки погашения вложений со сроками выплат клиентам. Если деньги размещены надолго, даже прибыльной компании может понадобиться продавать активы для расчетов. Поэтому вместе со сборами следует смотреть на резервы и ликвидность.
Прибыль сохранилась, запас требует внимания
ЦБА оценивает чистую прибыль сектора за полугодие в 90 млн манатов. Таким образом, ускорение выплат пока сосуществует с положительным финансовым результатом. Главный риск для следующего периода состоит в сочетании крупных выплат по старым договорам, более дорогих страховых случаев и замедления новых продаж. Именно это сочетание, а не отдельный процент роста, показывает нагрузку на бизнес.
