
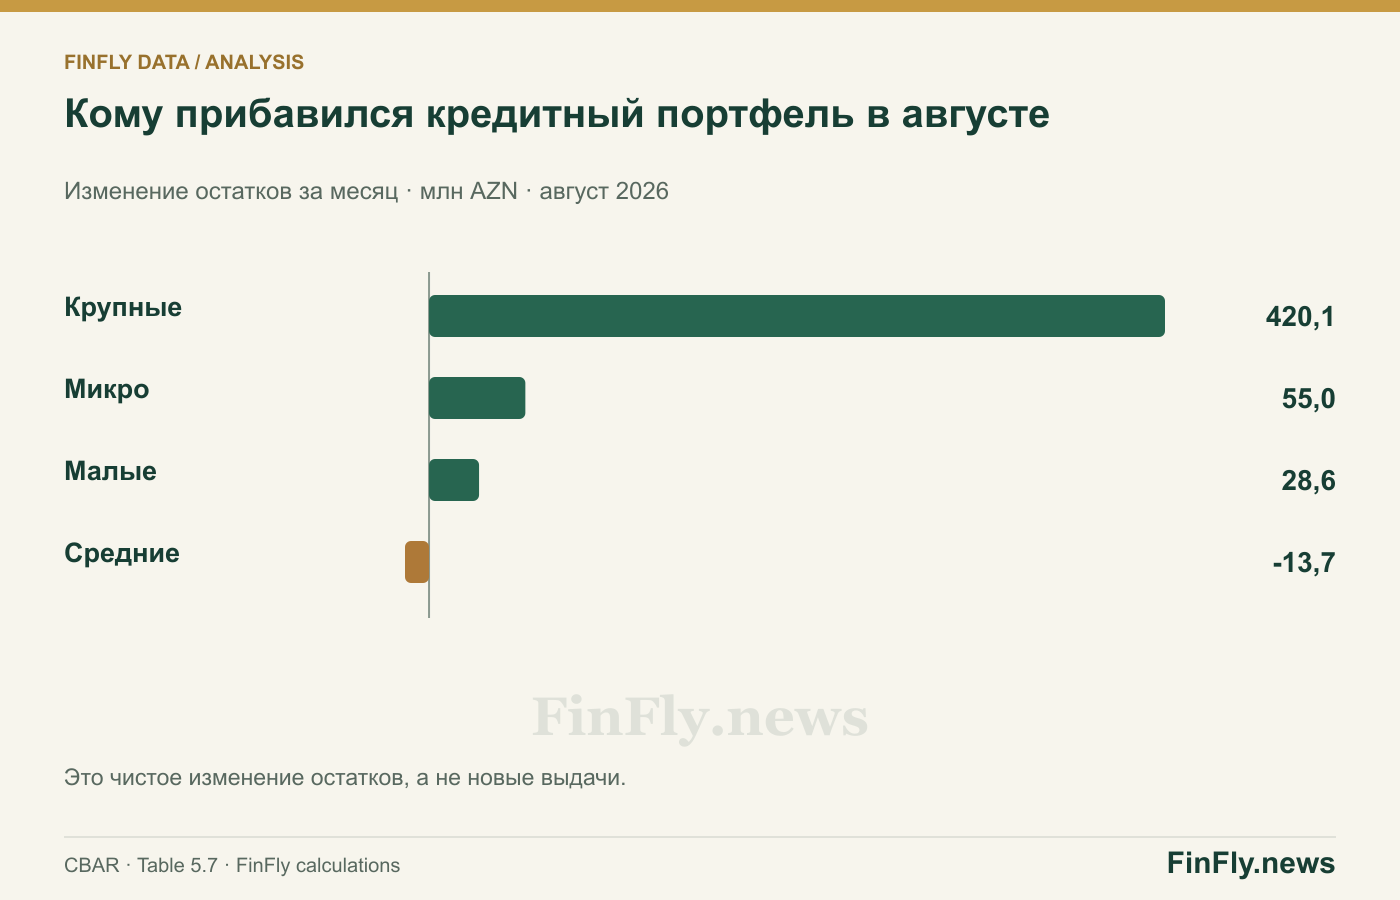
Рост бизнес-кредитования в августе был заметно сконцентрирован у крупных компаний. Общий остаток таких кредитов увеличился за месяц на 489,9 млн манатов, до 17,82 млрд. На крупный бизнес пришлось около 420,1 млн прироста, или 85,8%. Округлённые 86% описывают изменение портфеля, а не долю крупных компаний в новых выдачах.
Мы рассчитали вклад каждой группы по таблице ЦБА о распределении бизнес-портфеля на 31 июля и 31 августа 2026 года. Это позволяет увидеть концентрацию месячного роста, которую скрывает общая положительная динамика банковского кредитования.
У каждой группы своя траектория
Крупные компании занимали 54,4% бизнес-портфеля: 9,69 млрд манатов. Микробизнес — 22,0%, или 3,93 млрд; средний — 13,2%, или 2,35 млрд; малый — 10,4%, или 1,86 млрд. Микро-, малые и средние предприятия вместе сохраняли около 45,6% остатка. Следовательно, из августовского распределения прироста нельзя делать вывод, что банки вообще перестали финансировать небольшие компании.
Но внутри месяца различие существенно. Остаток кредитов микропредприятиям вырос примерно на 55,0 млн манатов, малым — на 28,6 млн. У среднего бизнеса он сократился на 13,7 млн. Таким образом, одна из групп двигалась против общего тренда.
В годовом сравнении картина мягче: по отношению к августу 2025 года портфель крупных компаний вырос на 20,6%, малого бизнеса — на 18,1%, микро — на 17,3%, среднего — на 10,0%. Во всех четырёх группах остатки выше прошлогодних. Один месяц показывает перераспределение темпа роста, но ещё не доказывает устойчивый разворот кредитной политики.
Почему остаток не равен доступу к деньгам
Портфель на отчётную дату — результат новых выдач, погашений и других изменений балансовой стоимости. Его уменьшение возможно даже при продолжающемся кредитовании, если заёмщики быстрее возвращают старые долги. Рост может быть связан с несколькими большими сделками. Число одобренных и отклонённых заявок эта таблица не раскрывает.
Нельзя также делить долю кредитов на количество предприятий и получать «справедливость» распределения. У завода, торговой сети и небольшой мастерской разная потребность в оборотном капитале и инвестициях. Для содержательного сравнения нужны сопоставимые отрасли, сроки, обеспечение и количество заёмщиков, а не только их размер.
Само деление на микро-, малый, средний и крупный бизнес в выгрузке привязано к установленной классификации предпринимательских субъектов. Мы сохраняем именно эти категории: разговорное «небольшая компания» не всегда совпадает с официальным статусом.
Что проверять дальше
Для программ поддержки МСБ августовские данные — повод отдельно посмотреть средние предприятия. Важно выяснить, сопровождалось ли сокращение их портфеля уменьшением числа новых клиентов и выдач или, наоборот, активным погашением долгов. Это разные ситуации, требующие разных решений.
Предпринимателю общий рост банковского кредитования не гарантирует улучшения конкретного предложения. Практический ориентир — полная стоимость, срок, залог и график платежей по сопоставимым продуктам. Наш главный результат здесь — концентрация прироста, а не доказательство закрытого доступа для малого бизнеса. Чтобы проверить доступность, к денежным остаткам нужно добавить статистику заёмщиков и новых договоров.
