У биткоина нет квартальной выручки, которая могла бы не оправдать ожиданий аналитиков. Его сеть не публикует прогноз прибыли и не занимает деньги у ФРС. Тем не менее разочарование в технологических компаниях, рост стоимости финансирования или потребность инвесторов в наличности способны вызвать продажи и на крипторынке.
Причина в том, что цена биткоина формируется в той же финансовой среде, где инвесторы покупают акции, облигации и другие активы. Технологическая независимость сети не делает независимыми деньги ее покупателей.
Общие инвесторы передают проблемы между рынками
Представим фонд, в портфеле которого одновременно находятся акции и биткоин. После падения фондового рынка управляющий может сократить совокупный риск, увеличить запас денежных средств или выполнить требования по обеспечению других позиций. Продажа криптовалюты в таком случае не обязательно означает пересмотр ее долгосрочных перспектив. Она может быть частью решения по всему портфелю.
Это механизм передачи внешнего шока, а не установленная причина каждой отдельной сделки. Чтобы объяснить конкретное падение, нужны данные о потоках капитала, заемных позициях и времени появления новостей. Одновременное снижение двух рынков само по себе не доказывает, что один вызвал падение другого.
Однако взаимосвязь подтверждается исследованиями. В работе, опубликованной ФРБ Чикаго в августе 2026 года, авторы обнаружили усиление чувствительности биткоина к широкому рынку акций. После учета индекса Dow Jones отдельное влияние Nasdaq в их модели оказалось статистически незначимым. Поэтому объяснение «биткоин упал вслед за технологическими акциями» может быть слишком узким. Исследование отражает выводы авторов, а не официальную позицию ФРС.
Дорогие деньги меняют спрос на риск
Более высокая доходность инструментов с меньшим риском повышает требования инвестора к потенциальной отдаче от биткоина. Одновременно дорогой заемный капитал ограничивает возможности финансировать спекулятивные позиции. Для давления на цену не требуется поломка блокчейна: достаточно, чтобы покупатели стали осторожнее или начали высвобождать деньги.
Но повышение ставки не дает механической команды на продажу. Рынок реагирует и на ожидания. Если жесткое решение уже учтено в цене, важнее может оказаться более мягкий прогноз на будущее. Для анализа имеет значение изменение условий относительно ожиданий, а не только объявленный уровень ставки.
Кредитное плечо усиливает первоначальное движение
После внешнего толчка продажи могут получить продолжение внутри крипторынка. При недостатке обеспечения биржа сокращает или закрывает заемные позиции. Такой порядок описан, например, в правилах маржинальной торговли Coinbase. Закрытие длинных позиций может добавить давление на падающий рынок.
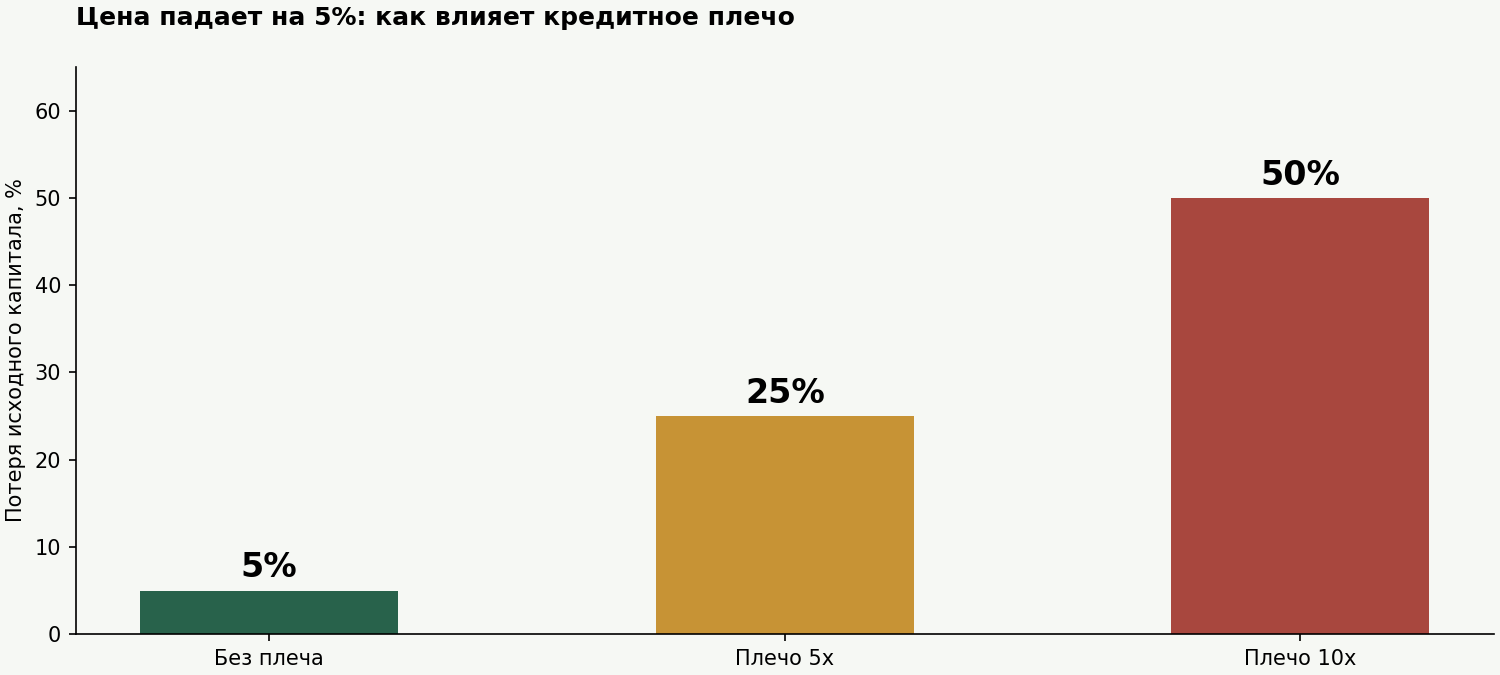
Масштаб эффекта удобно показать на условном расчете. При собственном капитале $1 000 позиция без плеча имеет стоимость $1 000, с плечом 5x - $5 000, с плечом 10x - $10 000. Падение актива на 5% означает убыток соответственно $50, $250 и $500.
| Плечо | Размер позиции | Убыток при падении на 5% | Потеря собственного капитала |
|---|---|---|---|
| Без плеча | $1 000 | $50 | 5% |
| 5x | $5 000 | $250 | 25% |
| 10x | $10 000 | $500 | 50% |
Это иллюстрация чувствительности позиции, а не расчет порога ликвидации. Фактический момент закрытия зависит от правил площадки, обеспечения и других позиций на счете. Важно другое: одинаковое движение цены создает совершенно разную нагрузку на капитал участников.
ETF расширили доступ, но не отменили волатильность
Биржевые продукты позволяют включать биткоин в привычные инвестиционные портфели. Вместе с этим криптовалюта участвует в решениях о распределении капитала между классами активов. Через этот канал на нее могут влиять события, которые начались далеко за пределами криптоиндустрии.
При этом продажа паев одним инвестором другому не равна автоматической продаже соответствующего объема биткоина фондом. Для такого вывода нужно смотреть на погашения паев и изменения активов фонда, а не только на оборот торгов.
Есть и различие в расписании. В описании рисков iShares отмечается, что рынок цифровых активов работает круглосуточно, тогда как паи торгуются в часы работы биржи. Исследование CME также показывает, что значимые движения биткоина происходят и в выходные. Возможность продать актив в любой момент не гарантирует одинаковой глубины рынка в каждый час.
Почему ограниченное предложение не защищает от распродажи
Аргумент об ограниченном предложении биткоина относится к его устройству и долгосрочной инвестиционной идее. Он не фиксирует цену, по которой сегодня встретятся покупатель и продавец. Если спрос сокращается быстрее, чем объем выставленных на продажу монет, котировка может снижаться при неизменных правилах эмиссии.
Роль защитного актива тоже нужно проверять на конкретном периоде. Исследование МВФ, опубликованное в 2022 году, зафиксировало усиление связи криптовалют и акций в 2020-2021 годах относительно допандемийного периода. Это историческое наблюдение, а не постоянный коэффициент для сегодняшнего рынка.
Чужие проблемы становятся общими
Биткоину достается за чужие проблемы потому, что у рынков могут быть общие владельцы капитала, источники финансирования и ограничения по риску. Внешний шок способен запустить продажи, а кредитное плечо и недостаток встречных заявок - усилить их.
Но у крипторынка остаются собственные причины падения: сбои площадок, регуляторные решения, проблемы хранения активов и крупные продажи отдельных держателей. Отделить их от общего снижения спроса на риск можно только по совокупности данных.
Главное различие проходит между независимостью сети и независимостью рыночной цены. Сеть может продолжать работать штатно, пока ее актив переоценивается вместе с остальным портфелем инвестора. Для понимания биткоина сегодня важно следить и за блокчейном, и за состоянием капитала, который приходит на этот рынок.