Компании не обязательно стать непосредственной целью атаки, чтобы потерять выручку. Достаточно остановки сервиса, через который проходят заказы, платежи или доступ сотрудников к рабочим системам. Такой риск нельзя оценить только по количеству собственных серверов и наличию антивируса.
В полугодовом отчете Lloyd’s за 2026 год цифровая и финансовая инфраструктура рассматриваются как взаимосвязанные источники риска. Для предприятия практический вопрос состоит в том, какие внешние зависимости способны остановить работу и какие из этих сценариев действительно отражены в страховом договоре.
Резервный подрядчик может зависеть от той же инфраструктуры
Представим интернет-магазин, использующий облачную платформу, внешний сервис идентификации и платежный шлюз. Он заключает договор со вторым поставщиком, но обе системы используют один центр обработки данных или общий сетевой маршрут. Формально подрядчиков два, однако критическая зависимость остается общей. Это условный сценарий, не описание конкретной компании.
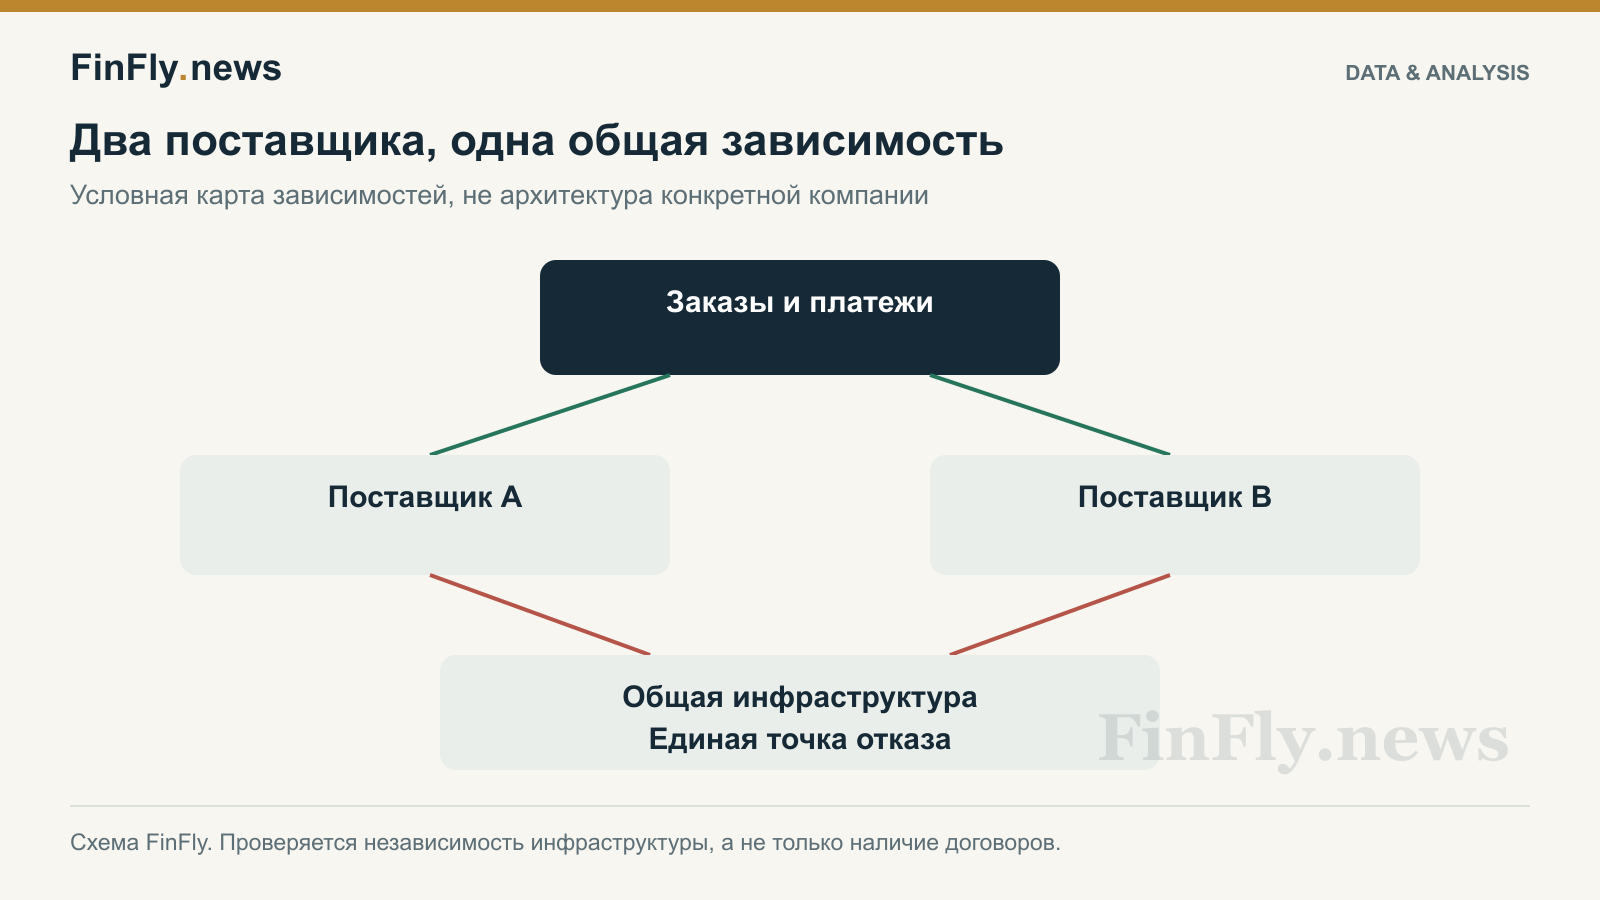
Поэтому проверка резервирования должна доходить до уровня ресурсов, необходимых для выполнения операции. Второе приложение не заменяет альтернативный канал связи, а копия данных не обеспечивает возможность быстро восстановить их в рабочей среде. Требуется проверяемый сценарий переключения, а не только перечень резервных услуг.
Киберполис не означает одинаковое покрытие всех сбоев
Lloyd’s Market Association публикует классификацию оговорок о кибервойне: их подходы к государственно поддерживаемым атакам различаются. Сама ассоциация подчеркивает зависимость применения оговорки от права, юрисдикции и обстоятельств. Это нельзя превращать ни в утверждение о покрытии любой атаки, ни в тезис, что все такие убытки всегда исключены.
В переговорах со страховщиком нужно описать событие до обсуждения лимита. Злонамеренная атака, техническая ошибка и физическое повреждение линии связи могут приводить к одинаковому простою, но по-разному оцениваться в договоре. Дополнительно проверяются внешний поставщик, период ожидания, сублимит и доказательства размера ущерба.
| Узел | Что проверить в плане непрерывности и договоре |
|---|---|
| Облачная платформа | Независимость резервной среды и восстановление из копии |
| Связь | Различие физических маршрутов и срок переключения |
| Платежный сервис | Возможность приема оплаты другим способом |
| Идентификация и доступ | Работа при недоступности общего поставщика |
| Страховое покрытие | Причина сбоя, поставщик, период ожидания, лимит и исключения |
Потерянная выручка не равна страховому требованию
Если за сутки остановки компания не приняла заказы на 30 тыс. манатов, это еще не доказывает убыток в той же сумме. Часть покупателей может вернуться, некоторые расходы не возникнут, а часть затрат на восстановление, наоборот, появится дополнительно. Для обоснованного расчета нужны данные об отложенных и потерянных продажах, переменных расходах и действиях по снижению ущерба.
Условный расчет FinFly: при окончательно потерянных продажах на 30 тыс. манатов и избегнутых переменных расходах 18 тыс. снижение вклада в покрытие постоянных затрат составляет 12 тыс. До применения условий полиса к этой сумме могут добавляться обоснованные дополнительные расходы. Это управленческая иллюстрация, не формула гарантированного возмещения.
Практическая точка начала
Для местного бизнеса полезен небольшой реестр критических операций: какая услуга нужна, кто ее предоставляет, на чем она работает и сколько времени компания может обходиться без нее. Затем для каждого сценария проверяются технический обходной путь, ответственный сотрудник, доступный денежный резерв и положение в полисе.
Качество цифровой защиты определяется согласованностью этих решений. Страхование может финансировать оговоренную часть последствий, но восстановление работы должно быть организовано независимо от скорости урегулирования требования. Именно поэтому карта зависимостей становится финансовым документом, а не только задачей ИТ-службы.