
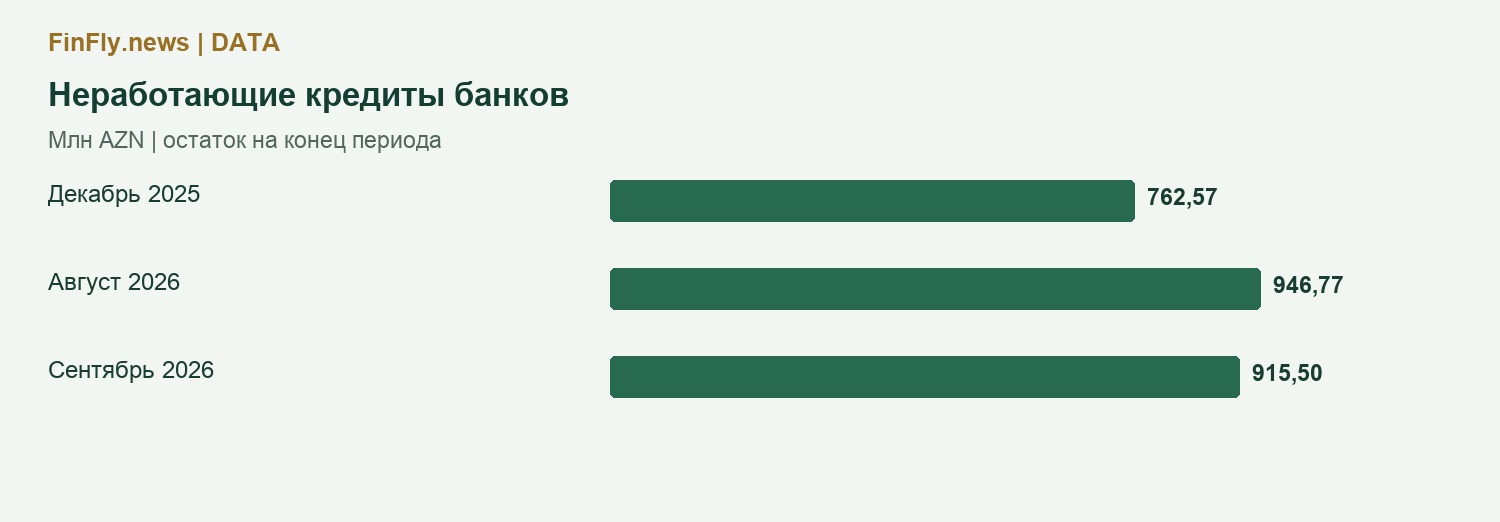
Банки закончили сентябрь с 915,5 млн манатов неработающих кредитов. За месяц сумма уменьшилась на 31,3 млн, однако девятимесячный рост полностью не отыгран.
Сентябрь принес улучшение
В сентябрьском бюллетене ЦБА, таблица 5.6 объем неработающих кредитов снизился с 946,8 млн до 915,5 млн манатов. Это сокращение на 3,3% за месяц. Их доля в банковском кредитном портфеле уменьшилась с 2,88% до 2,72%.
Улучшение произошло сразу по двум направлениям: сама проблемная задолженность сократилась, а общий портфель вырос с 32,82 млрд до 33,68 млрд манатов. Поэтому падение доли нельзя объяснить только расширением кредитования.
До уровня декабря еще далеко
На конец 2025 года неработающие кредиты составляли 762,6 млн манатов, или 2,54% портфеля. К сентябрю сумма выросла на 152,9 млн, примерно на 20,1%. Один удачный месяц пока не развернул эту динамику.
Используется пруденциальный показатель NPL: остаток основного долга по кредитам, где просрочка основного долга или процентов превышает 90 дней. Он отличается от показателя просроченных кредитов в денежной статистике. Смешение двух рядов дает неверное сравнение.
| Показатель | Декабрь 2025 | Август 2026 | Сентябрь 2026 |
|---|---|---|---|
| NPL, млн AZN | 762,6 | 946,8 | 915,5 |
| Доля NPL | 2,54% | 2,88% | 2,72% |
| Портфель, млрд AZN | 30,06 | 32,82 | 33,68 |
Что это означает для банков
Снижение NPL уменьшает объем задолженности, требующей повышенного внимания, но отчет не разделяет погашения, списания и изменения классификации. Поэтому весь месячный спад нельзя приписать улучшению платежеспособности заемщиков.
Для оценки устойчивости важны следующие месяцы и расходы на резервы. Пока картина двойственная: сентябрь оказался лучше августа, а качество портфеля по доле NPL все еще уступает декабрю.
