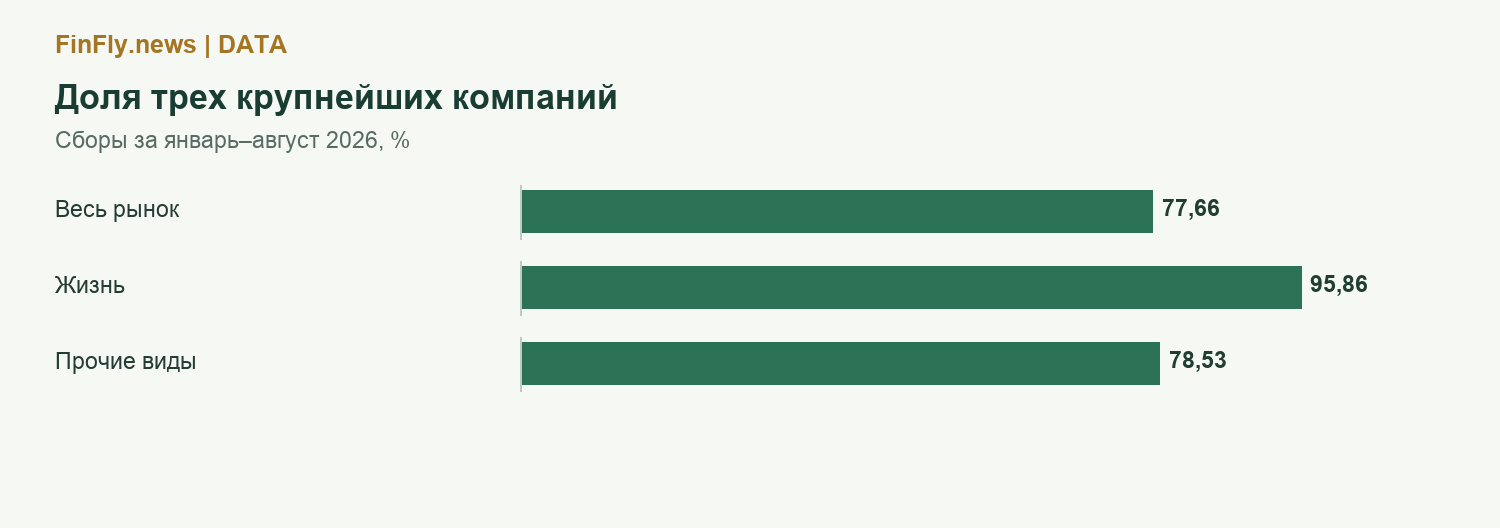
Три крупнейших страховщика Азербайджана получили 77,66% премий действующих компаний за январь-август 2026 года. На пятерку приходится 86,67%. FinFly рассчитал концентрацию по премиям 15 участников в таблице ЦБА.
Общий показатель скрывает еще более сильную концентрацию в отдельных сегментах. В страховании жизни три компании собирают 95,86% премий. В остальных видах доля тройки составляет 78,53%.
Один лидер определяет картину сегмента
PAŞA Həyat занимает 80,99% сборов компаний жизни. В остальных видах доля PAŞA Sığorta равна 57,42%. При таком распределении динамика одного крупного игрока заметно влияет на весь сегмент.
CR3 означает сумму долей трех крупнейших компаний, CR5 пяти. HHI учитывает всех участников: рыночные доли в процентах возводятся в квадрат и складываются. Чем выше результат, тем сильнее концентрация.
| Сегмент | CR3, % | CR5, % | HHI |
|---|---|---|---|
| Весь рынок | 77,66 | 86,67 | 2 864,07 |
| Жизнь | 95,86 | 100,00 | 6 716,94 |
| Прочие виды | 78,53 | 87,67 | 3 605,76 |
Почему общий HHI может вводить в заблуждение
Для всего списка HHI равен примерно 2864 пунктам, для страхования жизни 6717, для других видов 3606. Объединение разных продуктов делает рынок на бумаге более разнообразным, чем он выглядит для покупателя конкретного полиса.
Расчет не объединяет компании по конечным собственникам и не является антимонопольным заключением. Он описывает распределение сборов между юридическими лицами. Учет групп мог бы изменить картину, но для него нужна отдельная проверка структуры владения.
Масштаб и конкуренция не одно и то же
Концентрация может давать крупным компаниям преимущества в расходах, технологиях и доступе к клиентам. Но сама по себе она не доказывает завышение цен или ухудшение сервиса.
Для оценки конкуренции нужны условия продуктов, доступность альтернатив и переходы клиентов между компаниями. Сборы показывают исходную структуру рынка: небольшим участникам приходится конкурировать не просто с соседями по ренкингу, а с лидерами, чей масштаб многократно больше.